O teto do INSS em 2026 é de R$ 8.475,55. É o número que aparece em toda manchete de janeiro, e é o número que muita gente usa na planilha de aposentadoria como se fosse o benefício que vai receber. Duas coisas atrapalham essa conta, e as duas estão na lei.
A primeira é que contribuir sobre o teto não dá direito ao teto. A segunda é que o teto bruto não é o que cai na conta. Depois do imposto de renda, o teto de R$ 8.475,55 vira R$ 7.053,50.
Neste artigo
1. Os números de 2026
| 2025 | 2026 | |
|---|---|---|
| Teto do benefício | R$ 8.157,40 | R$ 8.475,55 |
| Piso (salário mínimo) | R$ 1.580 | R$ 1.618 |
O teto é o limite de duas coisas ao mesmo tempo: o valor máximo sobre o qual você contribui e o valor máximo que o regime paga. Quem ganha acima dele contribui sobre o teto e não sobre o salário inteiro. É por isso que a aposentadoria pública, para quem tem renda alta, cobre uma fatia cada vez menor do padrão de vida conforme a renda sobe.
2. Contribuir sobre o teto não dá direito ao teto
Aqui está a parte que quase todo mundo desconhece. O valor do benefício não é a média das suas contribuições. É a média multiplicada por um coeficiente, e esse coeficiente depende do tempo de contribuição.
A regra está no artigo 26 da Emenda Constitucional 103, de 2019: o benefício começa em 60% da média e sobe 2 pontos percentuais por ano de contribuição que exceda 20 anos para homem e 15 anos para mulher.
Fazendo a conta ao contrário: para chegar a 100% da média, um homem precisa de 40 anos de contribuição e uma mulher de 35 anos. Qualquer coisa abaixo disso significa receber menos do que a própria média, mesmo tendo contribuído sobre o teto todos os meses.
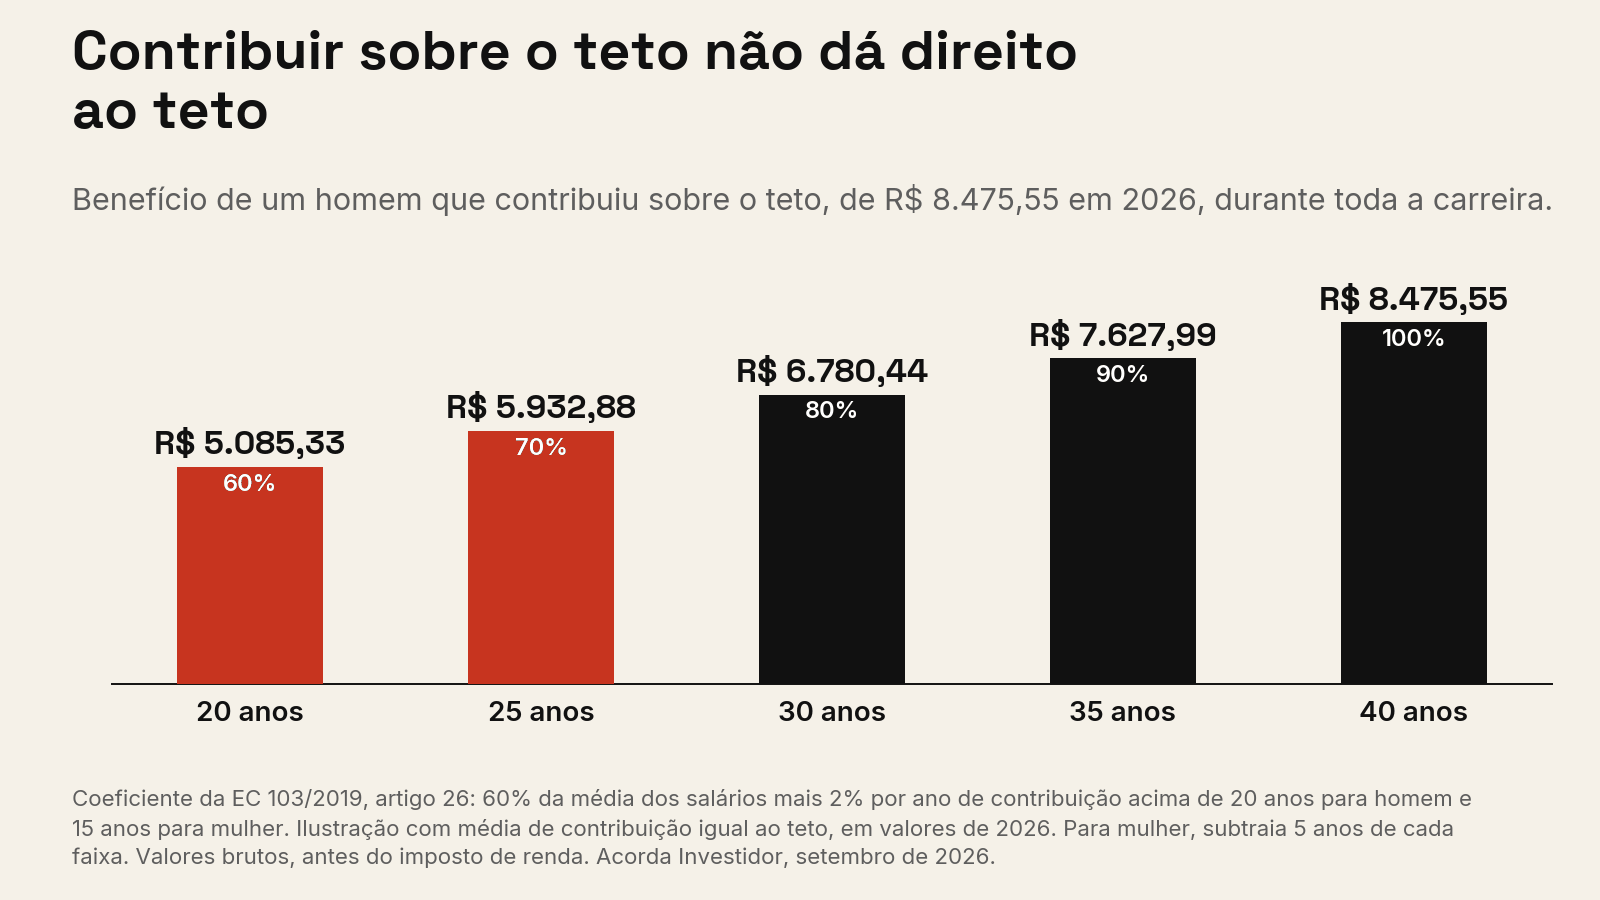
Homem com 30 anos de contribuição, sempre sobre o teto
R$ 6.780,44
São 80% da média, não 100%. Faltam dez anos de contribuição para ele ter direito ao teto cheio.
3. A média mudou em 2019, e ninguém avisou
Antes da reforma, a média do benefício considerava apenas os 80% maiores salários de contribuição. Os anos ruins do começo da carreira eram descartados.
Desde a EC 103/2019, a base é a média aritmética simples de 100% do período contributivo desde julho de 1994. Nada é descartado. Aquele estágio, aquele primeiro emprego, aquele período de contribuição sobre um salário mínimo, tudo entra na média e puxa o resultado para baixo.
Esse é o ponto que mais surpreende quem só olha o teto: mesmo com carreira boa, a média do período inteiro raramente chega perto do teto. E o coeficiente incide sobre essa média, não sobre o seu último salário.
4. Quantas pessoas realmente recebem o teto
Os dados do próprio reajuste de 2026 dão a escala. Dos beneficiários do INSS, 21,9 milhões recebem exatamente um salário mínimo, o que equivale a 62,5% do total. Os 13,25 milhões restantes recebem algum valor acima do piso, e o teto é o extremo superior dessa faixa.
Planejar a aposentadoria assumindo o teto do INSS é o equivalente a planejar a viagem assumindo que você vai ganhar o assento da janela.
5. O teto líquido, depois do imposto
Benefício do INSS é renda tributável. A Lei 15.270/2025 isentou totalmente quem recebe até R$ 5.000 por mês e criou uma redução parcial até R$ 7.350. Acima disso, a tributação é integral.
O teto de R$ 8.475,55 está acima dos dois cortes, então ele cai na alíquota de 27,5% com parcela a deduzir de R$ 908,73:
| Benefício bruto | R$ 8.475,55 |
| Imposto de renda na fonte | R$ 1.422,05 |
| Líquido | R$ 7.053,50 |
São R$ 1.422 por mês de diferença entre o número da manchete e o número do extrato. Em doze meses, R$ 17.065.
6. O que fazer com esse número
O INSS não é o vilão nem a solução. Ele é uma linha de receita indexada e vitalícia que entra na sua conta de aposentadoria, e o que importa é entrar com o valor certo, não com o valor da manchete.
ACORDA: descubra o seu número, não o teto
- Entre no Meu INSS e baixe o extrato de contribuições, o CNIS. Ele lista todos os salários de contribuição desde 1994.
- Conte os anos completos de contribuição que você já tem. Aplique o coeficiente: 60% mais 2% por ano acima de 20 (homem) ou 15 (mulher).
- Use a média do extrato, não o seu salário atual. A diferença entre as duas costuma ser grande.
- Desconte o imposto de renda se o resultado passar de R$ 7.350 por mês.
- Leve esse número, e não o teto, para a conta de quanto você precisa para se aposentar.
Cada R$ 1.000 de erro nessa estimativa muda em cerca de R$ 300.000 o patrimônio que a sua carteira precisa ter. É o tipo de imprecisão que custa anos de trabalho.
Perguntas frequentes
Qual é o teto do INSS em 2026?
R$ 8.475,55, depois do reajuste de 3,9% pelo INPC aplicado em fevereiro de 2026. Em 2025 era R$ 8.157,40. O piso é o salário mínimo, de R$ 1.618.
Se eu contribuir sobre o teto, vou receber o teto?
Não necessariamente. Pela EC 103/2019, o benefício é 60% da média das contribuições mais 2% por ano acima de 20 anos de contribuição para homem e 15 para mulher. Para receber 100% da média, um homem precisa de 40 anos de contribuição e uma mulher de 35.
Quanto sobra do teto do INSS depois do imposto de renda?
R$ 7.053,50 por mês, sem dependentes e sem outras deduções. O teto está acima do limite de isenção de R$ 5.000 e acima do corte da redução parcial, de R$ 7.350, então cai na alíquota de 27,5%. Quem tem 65 anos ou mais conta com uma parcela isenta adicional.
Como o INSS calcula a média dos meus salários?
Pela média aritmética simples de 100% dos salários de contribuição desde julho de 1994, corrigidos. Antes da reforma de 2019 eram considerados apenas os 80% maiores, o que descartava os anos de salário baixo. Hoje nada é descartado.
Quanto a sua carteira precisa cobrir?
Me mande o extrato da corretora e eu devolvo a conta fechada: o custo total da sua carteira hoje, quanto ela sustenta de renda mensal e qual é o buraco que sobra entre isso e o padrão de vida que você quer. Sem venda de produto, porque não vendemos produto nenhum.
Fontes
- Teto, piso, reajuste de 3,9% pelo INPC e distribuição dos beneficiários entre piso e acima do piso: Agência Brasil.
- Base de cálculo e coeficiente do benefício: Emenda Constitucional 103/2019, artigo 26.
- Isenção de R$ 5.000, redução parcial até R$ 7.350 e tabela mensal do imposto de renda: Lei 15.270/2025, vigente desde 1º de janeiro de 2026.