O título de capitalização é o produto financeiro mais vendido no balcão de banco brasileiro que quase nenhum profissional de finanças recomenda. Essa distância entre quem vende e quem indica costuma ser a pista de que vale abrir a conta.
Antecipo o resultado. A regra que rege o produto está na Resolução CNSP 384/2020, e ela é explícita sobre o que a empresa precisa te devolver no fim: no mínimo, o total do que você colocou. Em dinheiro nominal. Com a inflação de hoje, cinco anos de R$ 100 por mês voltam valendo R$ 4.829 em poder de compra, contra os R$ 6.000 que saíram do seu bolso.
Neste artigo
Para onde vai cada real da sua parcela
O artigo 22 da Resolução CNSP 384/2020 divide a sua contribuição em três partes, com nome próprio:
- Quota de capitalização. A parte que vira poupança de verdade e forma a provisão matemática. É o que volta para você.
- Quota de sorteio. A parte que paga os prêmios. Sai do seu bolso e vai para o bolso de outro cliente, menos a operação.
- Quota de carregamento. A parte que paga as despesas da empresa. Não volta, não sorteia, não rende. É o preço do produto.
O parágrafo 1º do mesmo artigo dá uma proteção: a quota de capitalização precisa ser maior que cada uma das outras duas, individualmente consideradas. Repare na palavra individualmente. A regra não diz que a capitalização precisa ser maior que a soma das outras duas. Uma divisão de 40% para capitalização, 30% para sorteio e 30% para carregamento cumpre a regra à risca, e nela 60% de cada parcela sua não está sendo poupada.
O parágrafo 2º diz que a SUSEP pode definir limites percentuais por modalidade. Pode. O número que vale para o seu título é o que estiver nas condições gerais dele, e é por isso que a primeira pergunta deste artigo é: qual é a sua quota de capitalização?
O que a lei garante, e o que ela não garante
Para a modalidade tradicional, o artigo 29 é a garantia central do produto: a sociedade deve restituir ao titular, ao final do prazo de vigência, no mínimo, o valor total das contribuições efetuadas.
Essa frase é vendida como segurança, e ela realmente é uma proteção. Mas leia o que ela promete no piso: o seu dinheiro de volta. Não o seu dinheiro corrigido. Não o seu dinheiro rendendo. O seu dinheiro.
Um produto cujo piso legal é devolver o nominal, num país com inflação, tem uma perda real embutida no próprio piso. E vale sublinhar: essa garantia de 100% vale para a modalidade tradicional. Outras modalidades, incluindo as que aparecem no caixa do supermercado e nas promoções de varejo, podem devolver menos do que entrou.
A conta de cinco anos
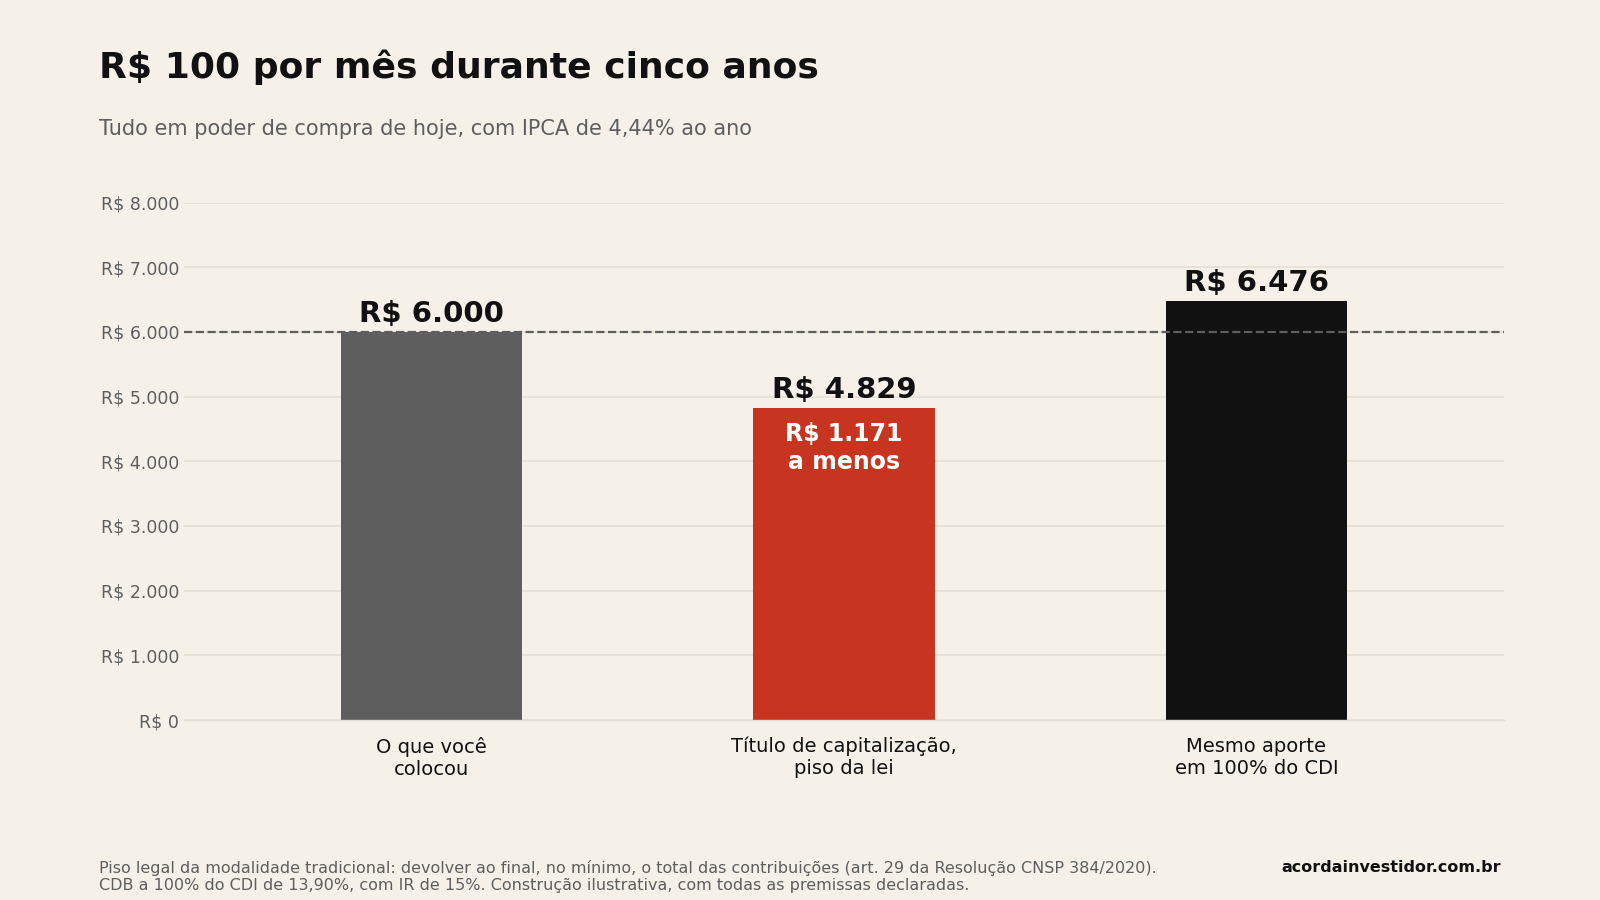
R$ 100 por mês durante cinco anos são R$ 6.000 que saem da sua conta.
| Você recebe no fim | Em poder de compra de hoje | |
|---|---|---|
| O que você colocou | R$ 6.000 | |
| Capitalização, no piso da lei | R$ 6.000 nominais | R$ 4.829 |
| Mesmo aporte a 100% do CDI | R$ 8.048 líquidos | R$ 6.476 |
No piso legal, o título devolve 75% do que o CDB devolve, e 80% do poder de compra que você entregou. A diferença de R$ 1.648 em poder de compra é o preço de cinco anos de bilhetes de sorteio, e ela sai antes de qualquer prêmio.
Sendo justo com o produto: muitos títulos rendem alguma coisa acima do piso, com atualização por índice e juros previstos nas condições gerais. O ponto não é que todo título entrega exatamente o piso. É que o piso legal já é uma perda real, e um produto cujo pior caso contratual é perder poder de compra precisa de um argumento muito bom para justificar o melhor caso.
O sorteio é a parte que você está comprando
Toda a diferença entre um título de capitalização e um CDB está na quota de sorteio. É por ela que você aceita render menos.
E a matemática do sorteio não tem mistério: o dinheiro dos prêmios sai do bolso dos participantes. A empresa recolhe a quota de sorteio de todo mundo, tira a operação e devolve o resto em prêmios. Por construção, o conjunto dos participantes recebe menos em prêmios do que pagou em quotas de sorteio. Não porque alguém esteja trapaceando, mas porque é assim que uma loteria funciona.
Isso não torna o produto uma fraude. Torna ele uma loteria com devolução do bilhete no fim, e sem correção do bilhete. Se é isso que você quer, é uma escolha legítima e você tem o direito de fazê-la. O problema é quando ele é apresentado como investimento, ou como poupança, ou como condição para conseguir outra coisa.
Essa última parte tem nome. Condicionar a concessão de um produto à compra de outro é venda casada, e é vedada pelo Código de Defesa do Consumidor. Se o título apareceu na conversa sobre um empréstimo, uma conta ou um limite, o assunto deixou de ser rendimento.
Por que ele continua sendo vendido
A pergunta que este site sempre faz: se o produto é ruim para o cliente, por que ele continua no balcão?
Porque a quota de carregamento é receita da instituição no primeiro dia, e não depende do desempenho de nada. Um CDB paga ao banco um spread ao longo do tempo e exige que ele carregue o crédito. Um título de capitalização entrega margem contratada, previsível, com o cliente preso por anos e com multa para sair antes.
É o mesmo mecanismo que aparece em outros lugares deste site. No consórcio, a taxa de administração sem teto legal. Na previdência privada, o carregamento e a taxa de administração. Em todos, a receita de quem vende não depende do resultado de quem compra.
As três perguntas antes de assinar qualquer título:
- Qual é a quota de capitalização, em percentual? Está nas condições gerais. É a fração da sua parcela que volta.
- Qual a modalidade? Só a tradicional tem a garantia de devolver 100% do nominal no fim do prazo.
- Quanto eu perco se resgatar antes do prazo? O resgate antecipado tem carência e penalidade. Pergunte o valor exato no mês 12 e no mês 24, por escrito.
Tem um título de capitalização e quer saber quanto ele custa?
Me mande as condições gerais e eu devolvo a conta fechada: quanto da sua parcela é capitalização, quanto é sorteio, quanto é carregamento, e quanto volta se você sair antes. Sem venda de produto, porque não vendemos produto nenhum.
Perguntas frequentes
Título de capitalização é investimento?
Pela regra da modalidade tradicional, o piso é devolver ao final o total das contribuições, sem correção obrigatória. Um produto cujo piso contratual é perder poder de compra é melhor descrito como uma loteria com devolução do bilhete do que como investimento.
Título de capitalização devolve todo o dinheiro?
Na modalidade tradicional, sim, ao final do prazo de vigência: o artigo 29 da Resolução CNSP 384/2020 exige a restituição de no mínimo o total das contribuições. Em outras modalidades e no resgate antecipado, pode voltar menos.
O que são quota de capitalização, de sorteio e de carregamento?
São as três partes em que a sua contribuição é dividida, pelo artigo 22 da Resolução CNSP 384/2020. A de capitalização vira poupança e volta para você, a de sorteio paga os prêmios e a de carregamento paga as despesas da empresa. Por regra, a de capitalização precisa ser maior que cada uma das outras duas.
O banco pode exigir um título de capitalização para liberar um empréstimo?
Condicionar a concessão de um produto à aquisição de outro é venda casada, prática vedada pelo Código de Defesa do Consumidor. Se isso acontecer, o registro da conversa e a reclamação formal são o caminho.
Fontes
- Composição da contribuição em quota de capitalização, de sorteio e de carregamento, hierarquia entre elas e restituição mínima na modalidade tradicional: Resolução CNSP 384/2020, artigos 22 e 29, comentados no Manual Técnico de Capitalização da SUSEP.
- Informações oficiais sobre o produto: SUSEP.
- Meta Selic e IPCA mensal usados na comparação: Banco Central, séries SGS 432 e 433.
- Tabela regressiva do imposto de renda sobre renda fixa: Lei 11.033/2004, artigo 1º.
- Vedação à venda casada: Código de Defesa do Consumidor, Lei 8.078/1990, artigo 39, inciso I.