A pergunta que todo mundo faz é “quanto eu preciso para me aposentar”. A pergunta é boa, mas a resposta que circula por aí quase sempre erra o mesmo detalhe: ela trata o número como se dependesse só de quanto você gasta. Não depende. Duas pessoas com exatamente o mesmo padrão de vida podem precisar de R$ 2 milhões ou de R$ 3,7 milhões, e a única diferença entre elas é o custo da carteira.
Este texto monta a conta inteira, com as três variáveis que importam, e mostra por que a terceira é a que quase ninguém coloca na planilha.
Neste artigo
1. A conta tem três partes, não uma
O patrimônio necessário sai de uma divisão simples:
Patrimônio = (o que você quer gastar por ano, menos o que o INSS vai pagar) dividido pela taxa que você pode tirar com segurança.
Três variáveis, três lugares para errar. A primeira é sua e você conhece. A segunda é pública e dá para estimar. A terceira é a que decide o tamanho do número, e é a que quase todo cálculo pronto trata como se fosse fixa.
2. O INSS entra na conta, mesmo que você não goste dele
Muita gente simplesmente zera o INSS na planilha, por desconfiança. É um erro caro, porque superdimensiona o patrimônio necessário em centenas de milhares de reais.
O teto do INSS em 2026 é de R$ 8.475,55, depois do reajuste de 3,9% pelo INPC aplicado em fevereiro. Esse é o máximo que o regime paga, e receber o teto exige uma combinação que pouca gente tem: ter contribuído sobre o teto por quase toda a carreira e ter tempo de contribuição suficiente para chegar aos 100% do coeficiente.
O que vale entender agora é a ordem de grandeza. Seja o seu benefício de R$ 3.000 ou de R$ 8.000, ele é um fluxo mensal, vitalício e corrigido, e cada R$ 1.000 de benefício economiza cerca de R$ 300.000 de patrimônio na conta abaixo. Ignorar isso não é conservadorismo, é imprecisão.
3. A taxa de retirada no Brasil não é 4%
A regra dos 4% nasceu de dados americanos, com juro real e inflação americanos. Aqui a realidade é outra, e a boa notícia é que ela é favorável: o único estudo brasileiro revisado por pares sobre o tema, de Pereira e Perlin, aponta 5% ao ano como taxa sustentável para carteiras majoritariamente em renda fixa.
A má notícia vem na letra miúda do mesmo estudo, e é ela que interessa aqui: 5% é bruto de imposto e de custo. A conta completa, com as ressalvas, está em a regra dos 4% não foi feita para o Brasil.
Para ter uma ordem de grandeza, a tabela abaixo mostra o patrimônio necessário para cada custo de vida, com três taxas de retirada. Os valores são brutos: com o custo da carteira e o imposto descontados, a taxa efetiva cai, e o patrimônio necessário sobe.
| Custo de vida mensal | Retirada de 3,5% | Retirada de 4% | Retirada de 5% |
|---|---|---|---|
| R$ 10 mil | R$ 3,4 milhões | R$ 3,0 milhões | R$ 2,4 milhões |
| R$ 20 mil | R$ 6,9 milhões | R$ 6,0 milhões | R$ 4,8 milhões |
| R$ 40 mil | R$ 13,7 milhões | R$ 12,0 milhões | R$ 9,6 milhões |
A tabela também mostra o atalho mais eficiente: cada R$ 1 mil a menos de custo mensal reduz o patrimônio necessário em R$ 240 mil a R$ 340 mil.
4. O custo entra antes da conta, não depois
Aqui está o ponto do artigo. Se a taxa sustentável é 5% bruta, o que sobra para você tirar é 5% menos o custo total da carteira. E o custo total varia muito mais do que as pessoas imaginam: de 0,3% ao ano numa carteira de Tesouro Direto sem taxa a 2,4% numa carteira de banco de varejo, como mostrei em quanto você paga de verdade na sua carteira.
Traduzido em patrimônio, para quem quer tirar R$ 8.000 por mês da carteira:
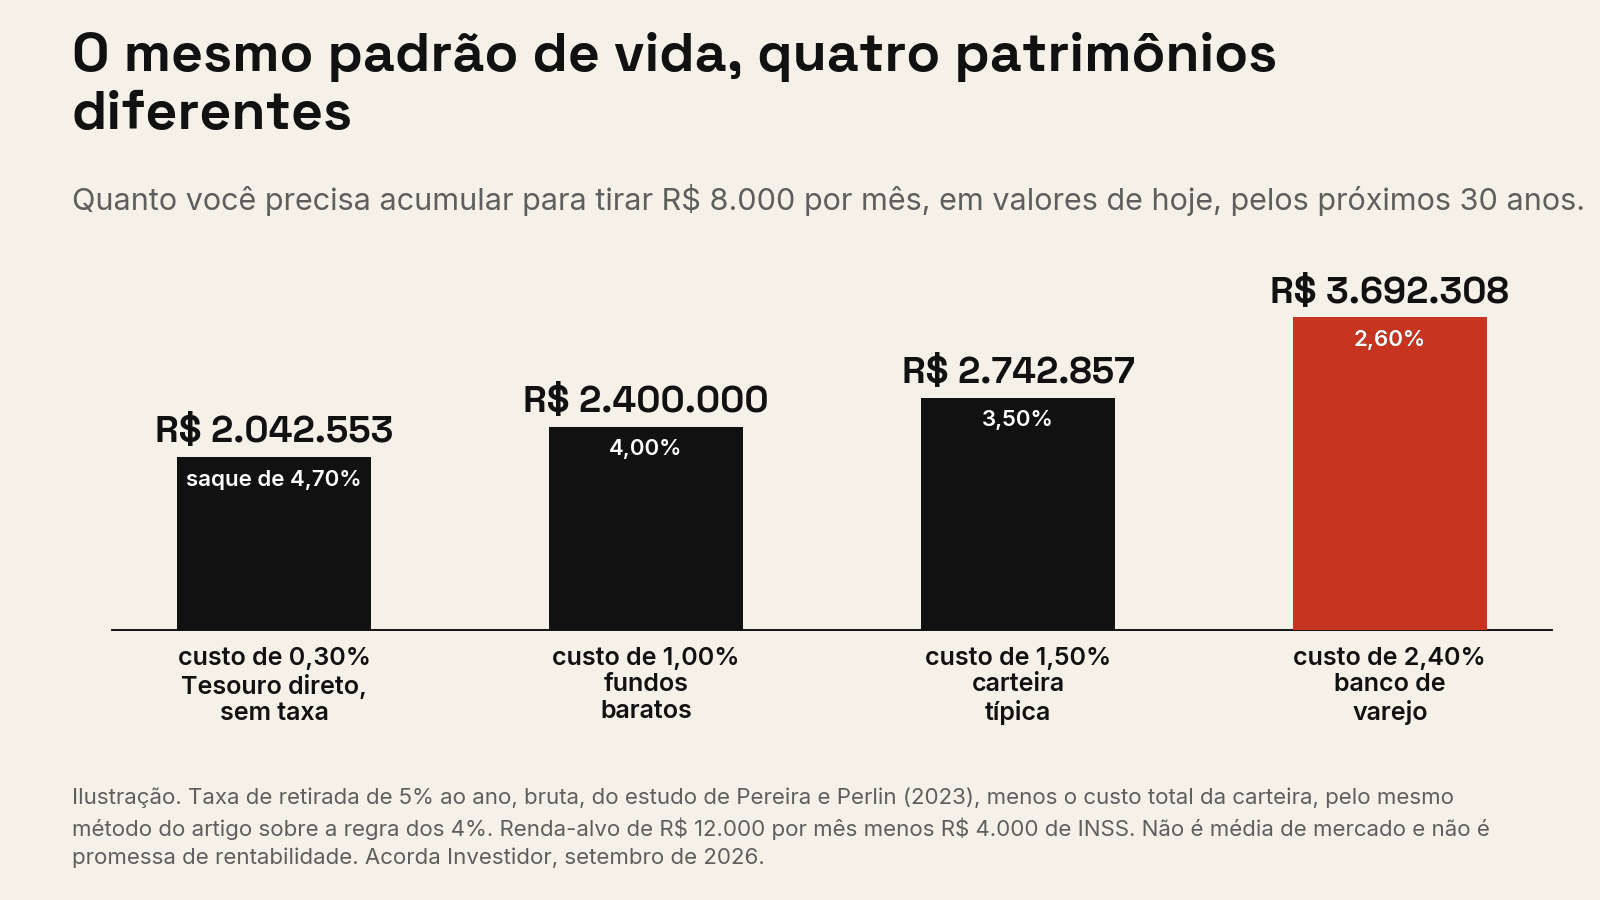
Diferença entre a carteira barata e a carteira cara, para a mesma vida
R$ 1,65 mi
É o que o custo de 2,4% ao ano cobra de você em patrimônio adicional, só para sustentar o mesmo saque mensal.
R$ 1,65 milhão é o preço de uma escolha de produto, não de uma escolha de vida. E ele aparece antes de a aposentadoria começar, porque é patrimônio que você precisa acumular a mais durante os anos de trabalho.
Agora a conta por faixa de renda-alvo, usando uma carteira de custo moderado, de 1% ao ano, que deixa 4% de saque:
| Renda que você quer | INSS estimado | Sai da carteira | Patrimônio necessário |
|---|---|---|---|
| R$ 6.000/mês | R$ 3.000 | R$ 3.000 | R$ 900.000 |
| R$ 10.000/mês | R$ 4.000 | R$ 6.000 | R$ 1.800.000 |
| R$ 15.000/mês | R$ 5.000 | R$ 10.000 | R$ 3.000.000 |
| R$ 25.000/mês | R$ 8.475 | R$ 16.525 | R$ 4.957.500 |
Repare na última linha. Para ter R$ 25.000 por mês você precisa de quase R$ 5 milhões, e isso já contando com o teto do INSS. Se a sua carteira custar 2,4% em vez de 1%, a mesma linha vira R$ 7,6 milhões.
5. A sua conta em dez minutos
Antes de fazer a conta completa, vale uma régua rápida para saber se você está no ritmo. Divida o patrimônio investido pelo custo de vida anual: o resultado é quantos anos a família vive se a renda parar hoje. E compare com a sua idade:
| Idade | Anos de custo de vida investidos |
|---|---|
| 20 e poucos | 6 meses a 1 ano |
| 30 e poucos | 1 a 3 anos |
| 40 e poucos | 3 a 10 anos |
| 50 e poucos | 10 a 15 anos |
| 60 ou mais | 25 anos ou mais |
ACORDA: faça a conta com os seus números
- Some quanto você gasta por mês hoje. Não o que você acha, o que saiu do extrato nos últimos três meses.
- Tire o que vai desaparecer na aposentadoria (financiamento que termina, escola de filho) e some o que vai aparecer (plano de saúde mais caro).
- Estime o seu INSS. O extrato do Meu INSS mostra o histórico de contribuições, que é a base do cálculo.
- Subtraia: renda-alvo menos INSS. Multiplique por 12.
- Descubra o custo total da sua carteira hoje, pelo método de quanto o seu assessor ganha com você.
- Divida o resultado do passo 4 por (5% menos o seu custo). Esse é o seu número.
6. Três erros que inflam o número
Zerar o INSS. Já tratado acima. Cada R$ 1.000 de benefício vale cerca de R$ 300.000 de patrimônio a 4%. Desconfiar do regime é legítimo; apagá-lo da conta é imprecisão que custa anos de trabalho a mais.
Usar a regra dos 4% como se fosse lei da natureza. Ela é uma conclusão sobre um mercado que não é o nosso. No Brasil o número de partida é maior, e o imposto incide sobre o rendimento nominal, não sobre o real, o que muda a conta em períodos de inflação alta.
Tratar custo como detalhe. É o erro mais caro dos três, e o único que está inteiramente sob o seu controle. Você não controla a Selic nem a inflação nem a regra do INSS. Controla a taxa de administração que aceita pagar, o produto que aceita comprar e quanto do rendimento aceita entregar a quem te vende. O efeito disso em trinta anos de acumulação está em o que as taxas levam em 30 anos.
Nenhuma conta de aposentadoria é promessa. Juro real cai, inflação sobe, regra muda. A conta serve para dimensionar a decisão de hoje, não para prever 2056.
Perguntas frequentes
Quanto preciso ter para me aposentar e viver de renda no Brasil?
Depende de três coisas: quanto você quer gastar, quanto o INSS vai pagar e quanto a sua carteira custa. Pela ilustração deste artigo, para uma renda-alvo de R$ 10.000 por mês com R$ 4.000 de INSS e uma carteira de custo moderado, o patrimônio necessário fica perto de R$ 1,8 milhão. A mesma vida com uma carteira de banco de varejo exige perto de R$ 2,8 milhões.
A regra dos 4% funciona no Brasil?
O estudo brasileiro de Pereira e Perlin aponta 5% ao ano como taxa sustentável para carteiras majoritariamente em renda fixa, e não 4%. Mas esse 5% é bruto de imposto e de custo, então o que sobra para você depende do quanto a sua carteira consome antes.
Qual é o teto do INSS em 2026?
R$ 8.475,55, depois do reajuste de 3,9% pelo INPC aplicado em fevereiro de 2026. O piso é o salário mínimo, de R$ 1.618. Receber o teto exige ter contribuído sobre o teto por praticamente toda a carreira.
Previdência privada substitui essa conta?
Não. Previdência privada é um veículo, não um plano. Ela entra na conta como parte do patrimônio acumulado, e o custo dela entra no denominador junto com o resto. Um plano com taxa de administração alta piora o seu número em vez de melhorar.
Qual é o seu número, com o seu custo real?
Me mande o extrato e eu devolvo as três partes da conta fechadas: o custo total da sua carteira hoje, a taxa de saque que sobra depois dele, e o patrimônio que a sua renda-alvo exige. Sem venda de produto, porque não vendemos produto nenhum.
Fontes
- Teto e piso do INSS em 2026, reajuste de 3,9% pelo INPC com vigência em fevereiro: Agência Brasil.
- Taxa de retirada sustentável para o Brasil: Pereira, Lucas Oliveira e Perlin, Marcelo S., “Qual é a taxa de retirada sustentável para o Brasil?”, Brazilian Review of Finance, v. 21, n. 3, 2023.
- Faixas de custo total de carteira usadas na ilustração: Quanto você paga de verdade na sua carteira.
Leia também
- A regra dos 4% não foi feita para o Brasil. Qual é o número aqui?
- Ranking das fontes de renda passiva no Brasil, nota por nota
- Previdência privada: o que as taxas levam em 30 anos
- Teto do INSS 2026: quanto é, e quem realmente recebe
- PGBL ou VGBL: qual escolher, com a conta na mão
- Sequência de saques na aposentadoria: a ordem que faz o dinheiro durar