Existe uma ideia de que diversificar é coisa de quem tem muito dinheiro. Que antes de ter uma carteira “de verdade” é preciso juntar um valor grande, e que até lá o jeito é deixar na poupança ou aceitar o fundo que o gerente oferece.
Não é verdade. Com Tesouro Direto e ETFs, dá para montar uma carteira com renda fixa, proteção contra a inflação, ações brasileiras e ações americanas começando com poucas centenas de reais. O que decide se ela vai funcionar não é o valor inicial. É o custo de cada peça.
Diferença entre pagar 0,2% e 2% ao ano em uma carteira de R$ 1.000 por mês, em 20 anos
R$ 80 mil
R$ 443 mil contra R$ 364 mil, em valores de hoje, com as mesmas escolhas de investimento. Simulação com retorno real bruto de 6% ao ano.
Neste artigo
1. Por que dá para diversificar com pouco
Diversificar é não depender de uma única aposta. Até alguns anos atrás, isso exigia comprar muitas ações diferentes, e cada uma tinha custo de corretagem. Hoje, dois produtos resolvem o problema:
- Tesouro Direto: títulos públicos comprados diretamente pela corretora, com valor mínimo de algumas dezenas de reais e taxa de custódia baixa.
- ETFs: fundos negociados na bolsa que replicam um índice. Uma única cota de um ETF de Ibovespa é um pedaço das empresas do índice inteiro. Os mais baratos cobram a partir de 0,10% ao ano.
O Financial Samurai, que escreveu um dos textos mais lidos sobre o tema nos Estados Unidos, resume bem: o investidor pequeno não precisa de produtos exóticos, precisa de poucos produtos baratos e da disciplina de continuar aportando.
2. Uma carteira em quatro peças
Cada peça cumpre uma função. As categorias abaixo são exemplos para entender a lógica, não uma recomendação de produto ou de proporção:
| Função | Produto | Custo anual |
|---|---|---|
| Reserva e liquidez | Tesouro Selic | Custódia zero até R$ 10 mil; 0,20% sobre o que passar disso |
| Proteção contra a inflação | Tesouro IPCA+ | Custódia de 0,20% ao ano |
| Ações brasileiras | ETF de Ibovespa | A partir de 0,10% ao ano |
| Ações americanas | ETF de S&P 500 negociado na B3 | A partir de 0,23% ao ano |
Com essas quatro peças, uma pessoa com R$ 1.000 por mês tem exposição a juros, inflação, empresas brasileiras e às maiores empresas dos Estados Unidos. Para entender melhor a parte internacional, veja os quatro caminhos para investir fora do Brasil.
3. O peso do custo
A diferença de custo parece pequena quando olhada em um ano. Em vinte, ela vira dinheiro de verdade:
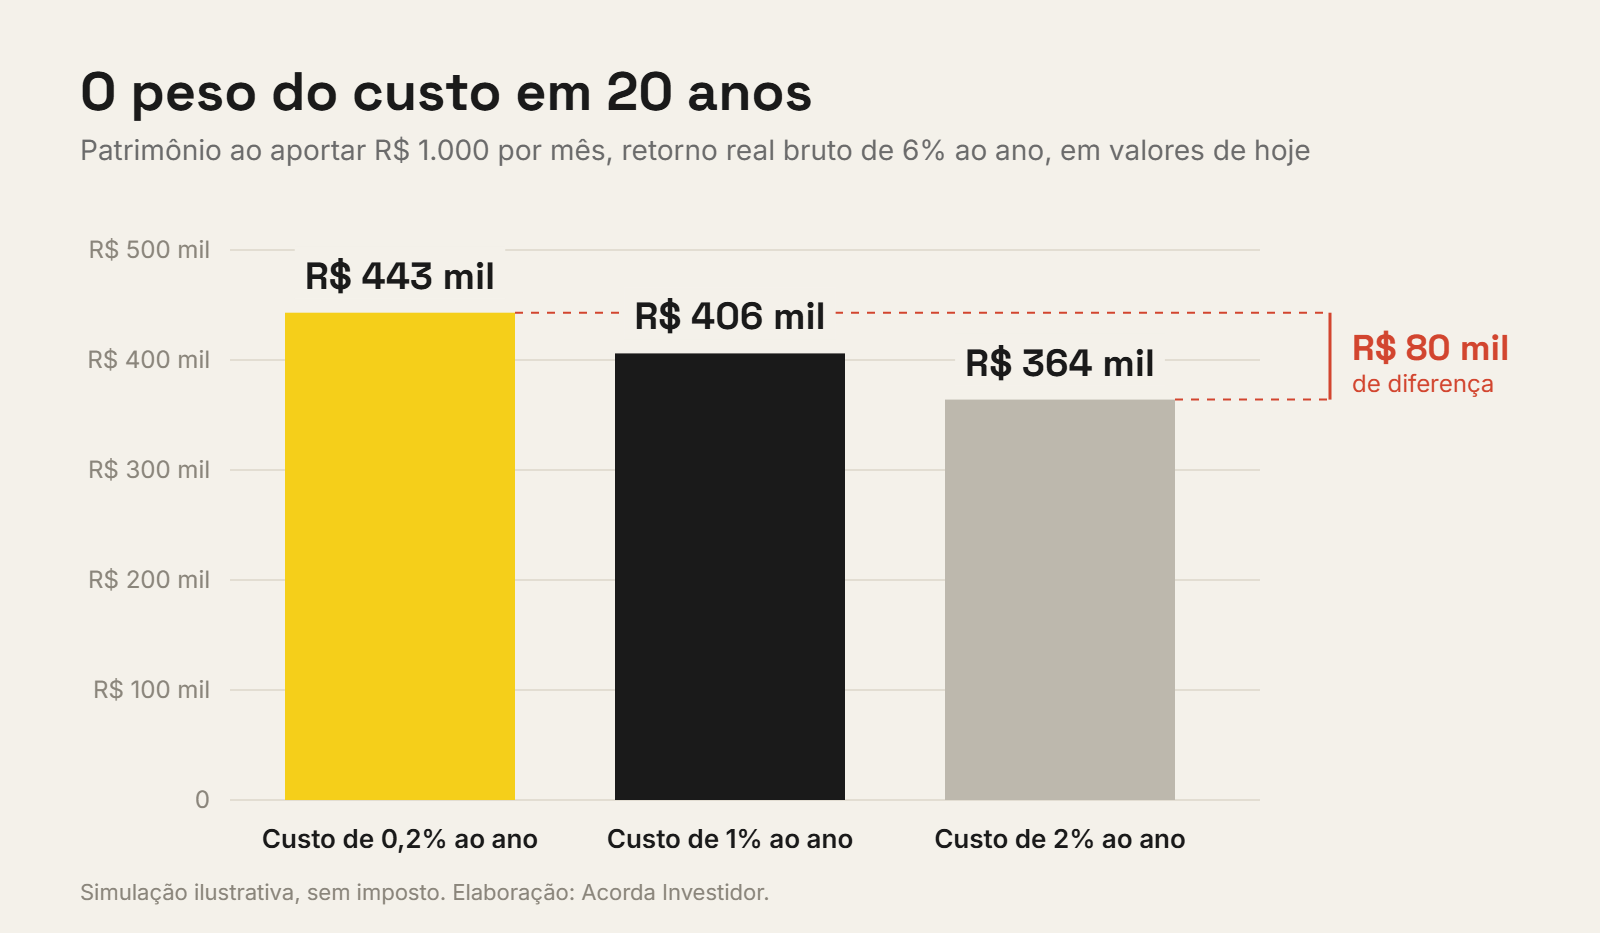
São R$ 80 mil de diferença entre a carteira de 0,2% e a de 2%, sem que nenhuma decisão de investimento seja diferente. E o efeito cresce com o prazo e com o patrimônio. A conta completa, camada por camada, está em quanto você paga de verdade na sua carteira.
4. Como montar, passo a passo
- Reserva primeiro. Antes de pensar em ações, junte seis meses de custo de vida em algo com liquidez diária, como o Tesouro Selic.
- Defina uma divisão simples que você aguente manter nos anos ruins. Uma divisão simples e fixa rende mais do que uma sofisticada abandonada na primeira queda.
- Aporte todo mês nas mesmas peças, no dia do salário, sem tentar adivinhar o melhor momento.
- Rebalanceie uma vez por ano: se uma peça cresceu muito, direcione os aportes seguintes para as outras até voltar à divisão original.
5. O que evitar
Quem está começando é o alvo preferido de quem vende produto. Os mais comuns:
- Fundos com taxa alta que replicam, com mais custo, o que um ETF faz. Veja como as taxas dos fundos funcionam.
- Previdência com taxa de carregamento ou taxa de administração acima de 1% ao ano. Veja as taxas da previdência privada.
- COE vendido como “sem risco”, que costuma ter custos embutidos difíceis de enxergar. Veja se o COE vale a pena.
- Título de capitalização apresentado como investimento. Veja por que não é.
Simples e barato não é amador. A maior parte do resultado de longo prazo de quem está começando vem de duas coisas: aportar sempre e pagar pouco.
ACORDA: três perguntas antes do primeiro aporte
- Você já tem a reserva de emergência? Sem ela, a primeira emergência desmonta a carteira.
- Você sabe quanto cada produto da sua carteira cobra por ano? Some tudo, em porcentagem e em reais.
- A divisão que você escolheu sobrevive a um ano ruim? Se a resposta for “não sei”, ela está arriscada demais para você.
Quanto a sua carteira cobra por ano?
Me mande a sua carteira e eu devolvo a conta: quanto ela custa por ano, camada por camada, e quanto isso pesa no seu patrimônio em vinte anos. Você recebe a conta, não uma oferta de produto.
Fontes
- Taxa de custódia do Tesouro Direto e isenção do Tesouro Selic até R$ 10 mil: B3, tarifas do Tesouro Direto.
- Taxas de administração dos ETFs de Ibovespa e S&P 500: ETFs Brasil, setembro de 2026.
- Simulação: aporte mensal de R$ 1.000 por 20 anos, retorno real bruto de 6% ao ano, custos de 0,2%, 1% e 2% ao ano, sem imposto. Elaboração própria.
- Inspiração: Financial Samurai, “How To Cheaply Build A Diversified Investment Portfolio If You Don’t Have Much Money”.
- Conteúdo educativo. Os produtos citados são exemplos de categoria, não recomendação.