O primeiro milhão é o mais difícil de conquistar e, ao mesmo tempo, o mais fácil de acelerar. Parece contraditório, mas a conta explica: no começo, o seu patrimônio é pequeno demais para os juros fazerem diferença. Quem move o ponteiro é você, com o quanto consegue guardar.
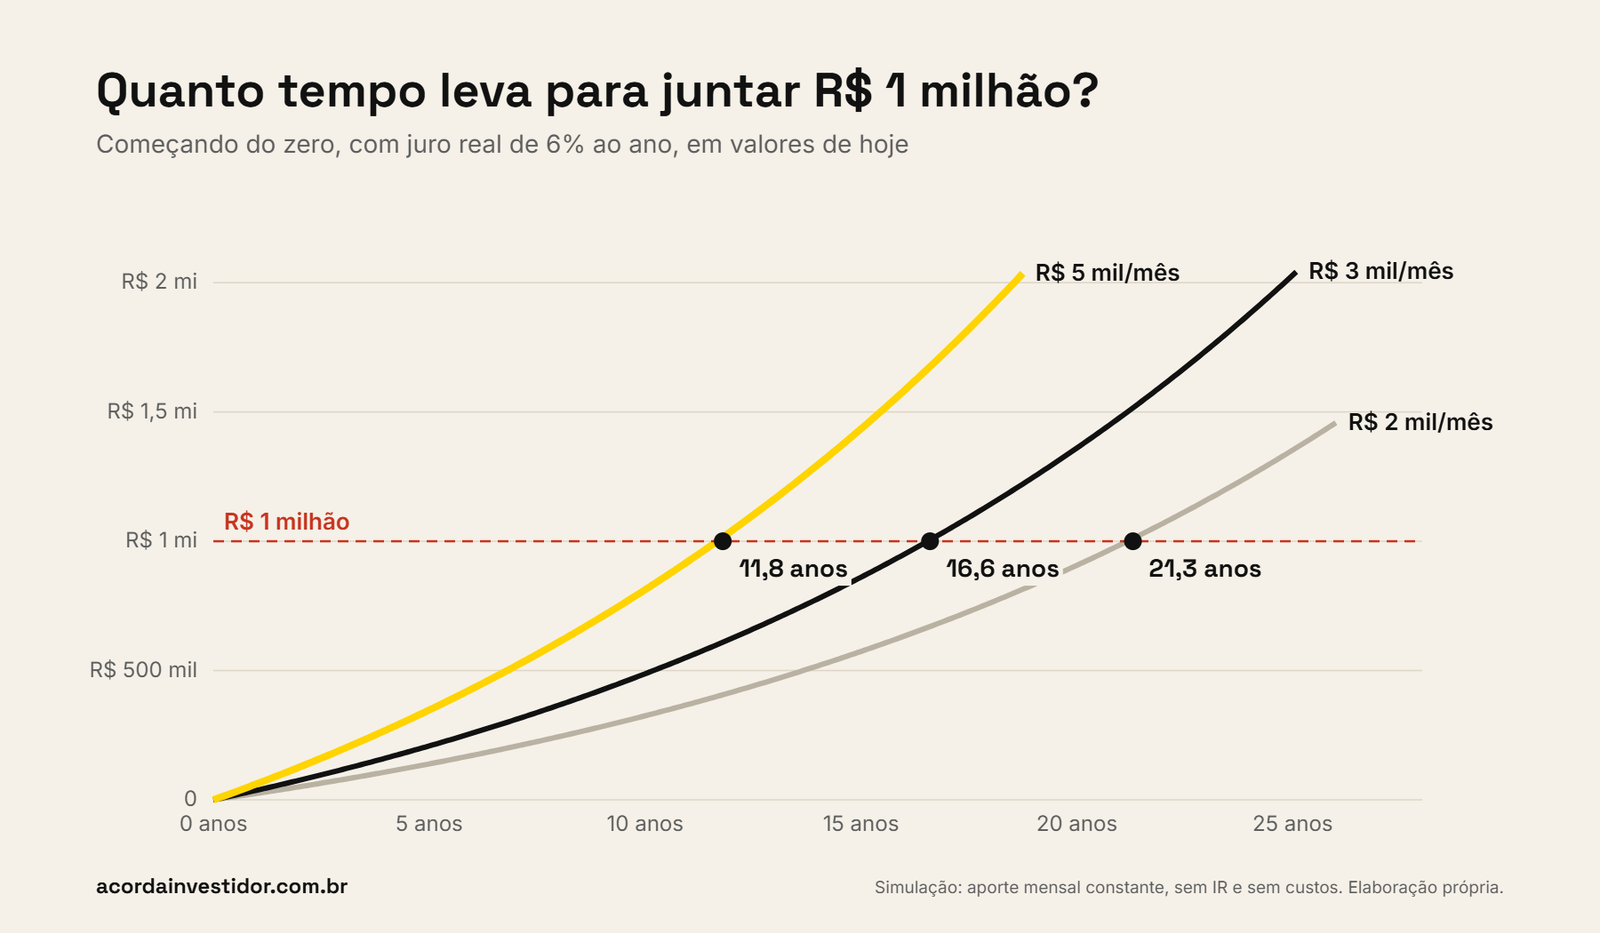
Guardando R$ 3 mil por mês, com juro real de 6% ao ano, você chega a R$ 1 milhão em cerca de 16 anos e meio, em valores de hoje. Com R$ 5 mil, em menos de 12. Neste texto eu mostro a tabela completa, o momento em que os juros passam a trabalhar mais que você e o que realmente encurta o caminho.
Tempo até R$ 1 milhão guardando R$ 3 mil por mês, começando do zero
16,6 anos
Com juro real de 6% ao ano, em valores de hoje, sem imposto e sem custos. Premissas hipotéticas.
Neste artigo
1. A tabela: quanto tempo leva
A simulação abaixo considera aportes mensais constantes, começando do zero, com juro real de 6% ao ano, ou seja, 6% acima da inflação. Como é juro real, R$ 1 milhão aqui significa o poder de compra de R$ 1 milhão hoje.
| Aporte mensal | Juro real de 6% ao ano | Juro real de 5% ao ano |
|---|---|---|
| R$ 1.000 | 30,4 anos | 33,3 anos |
| R$ 2.000 | 21,3 anos | 22,8 anos |
| R$ 3.000 | 16,6 anos | 17,6 anos |
| R$ 5.000 | 11,8 anos | 12,2 anos |
| R$ 10.000 | 6,8 anos | 7,1 anos |
A coluna de 5% mostra outra coisa importante: um ponto a menos de retorno, que é exatamente o que uma carteira cara cobra por ano, custa de alguns meses a quase três anos a mais até o primeiro milhão, e pesa mais justamente para quem aporta pouco.
2. Por que o primeiro milhão depende de você
Imagine alguém com R$ 50 mil investidos. Se essa pessoa conseguir 1 ponto percentual a mais de rentabilidade, ganha R$ 500 no ano. Se conseguir um aumento de R$ 2 mil por mês e investir tudo, são R$ 24 mil a mais no ano. Quarenta e oito vezes mais.
É por isso que, no começo, correr atrás de rentabilidade é a batalha errada. O que decide o tempo até o primeiro milhão é a sua capacidade de gerar renda e a sua taxa de poupança. O Financial Samurai conta que chegou ao primeiro milhão antes dos 30 anos poupando mais da metade do que ganhava durante anos seguidos.
3. O ponto de virada
Com o tempo, a lógica se inverte. Existe um momento em que os juros do ano passam a ser maiores que tudo o que você aporta no ano. A conta é simples: com juro real de 6%, o patrimônio rende sozinho o mesmo que os seus aportes quando chega a 200 meses de aporte.
- Aportando R$ 3 mil por mês (R$ 36 mil por ano), a virada acontece com R$ 600 mil.
- Aportando R$ 5 mil por mês (R$ 60 mil por ano), com R$ 1 milhão.
Depois desse ponto, o patrimônio trabalha mais do que você. Antes dele, você trabalha pelo patrimônio. O primeiro milhão é, em boa parte, a fase anterior à virada.
4. Começar cedo vale mais do que começar grande
Guardando R$ 5 mil por mês, quem começa aos 25 anos chega ao milhão perto dos 37. Quem começa aos 40 chega perto dos 52. O esforço é o mesmo; a diferença é de doze anos na linha de chegada, e de doze anos a mais com o patrimônio trabalhando depois dela.
O começo da vida tem vantagens que não voltam: menos dependentes, mais energia e tempo para errar e se recuperar. É também quando o padrão de vida ainda não se acostumou com a renda, o que torna mais fácil poupar uma fatia grande dela.
5. O que acelera e o que atrasa
Quatro alavancas fazem quase todo o trabalho:
- Crescer na carreira. Negociar aumento, trocar de emprego ou empreender. É a alavanca de maior impacto até o primeiro milhão.
- Taxa de poupança alta. Comece com 10% e suba um ponto por mês até doer. É o único atalho garantido.
- Custo baixo na carteira. Cada ponto de taxa custa anos, como mostra a tabela. Veja quanto você paga de verdade na sua carteira.
- Aportes sem interrupção. Constância vale mais que acertar o momento do mercado.
E duas coisas atrasam quase todo mundo: subir o padrão de vida a cada aumento e pagar taxa alta em produto que você nem sabe direito o que tem.
Simulação não é promessa. Os retornos reais variam muito de um ano para outro, e 6% acima da inflação por quase duas décadas é uma premissa, não uma garantia. Use a tabela para comparar cenários, não para marcar a data da festa.
ACORDA: três números para acompanhar
- Sua taxa de poupança: quanto da renda líquida vira investimento todo mês.
- Seu custo total de carteira: quanto você paga por ano, somando todas as camadas.
- Seu ponto de virada: o patrimônio em que os juros do ano superam os seus aportes do ano.
Quanto a sua carteira está custando no caminho até o milhão?
Me mande a sua carteira e eu devolvo a conta: quanto ela custa por ano, quanto isso atrasa a sua meta e o que dá para mudar. Você recebe a conta, não uma oferta de produto.
Para simular com os seus números, use a calculadora de independência financeira.
Fontes
- Simulações: elaboração própria, com aporte mensal constante e capitalização mensal equivalente ao juro real anual, sem imposto e sem custos.
- Inspiração: Financial Samurai, “The First Million Might Be The Easiest: How To Become A Millionaire By Age 30”.