Quem chega à aposentadoria com patrimônio costuma fazer uma pergunta só: quanto posso tirar por ano? Existem outras duas que decidem se o dinheiro dura. Em que ordem os retornos vão chegar, e de qual conta sai cada real sacado.
A primeira você não controla, mas dá para se proteger dela. A segunda você controla inteira, e quase ninguém planeja. Este texto trata das duas, com a conta na mão.
Neste artigo
1. O risco que a média esconde
Enquanto você acumula, a ordem dos retornos não muda nada. Trinta anos de retornos dão o mesmo resultado final em qualquer sequência, porque a multiplicação não liga para a ordem dos fatores.
Na aposentadoria isso deixa de ser verdade. Quando você saca todo ano, um ano ruim no começo obriga a vender mais cotas por um preço baixo para pagar as contas. Essas cotas não estão mais lá quando o mercado se recupera. O nome técnico disso é risco de sequência de retornos, e ele explica por que duas pessoas com a mesma carteira, o mesmo gasto e a mesma rentabilidade média podem terminar em lugares opostos.
Para mostrar o tamanho do efeito, montei uma ilustração com trinta retornos reais anuais. Os mesmos trinta nos dois cenários, com média de 5,3% ao ano acima da inflação. Cinco deles são ruins: -15%, -8%, -4%, 0% e 2%. A única diferença é quando esses cinco anos acontecem.
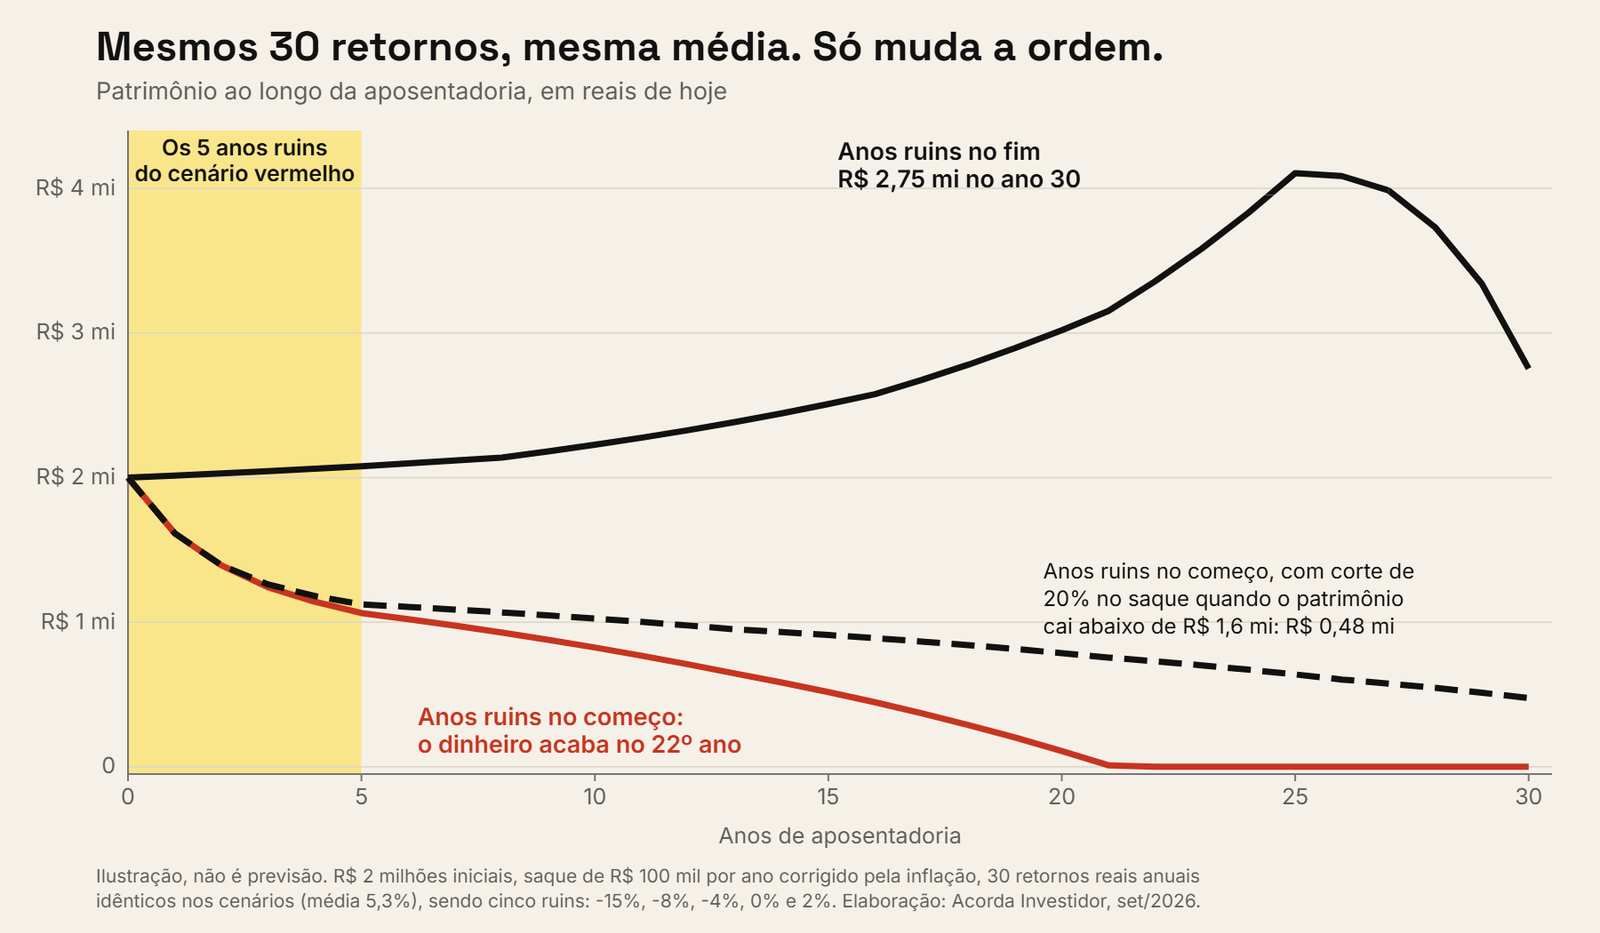
Os dois aposentados começam com R$ 2 milhões e sacam R$ 100 mil por ano, corrigidos pela inflação. Quem pega os anos ruins no fim chega ao trigésimo ano com R$ 2,75 milhões. Quem pega os mesmos anos no começo fica sem dinheiro no 22º ano.
Diferença no ano 30 entre os dois cenários, com os mesmos retornos e a mesma média
R$ 2,75 milhões
Um termina com mais do que começou. O outro termina com zero e oito anos de vida sem renda da carteira.
2. Por que os primeiros cinco anos decidem
Olhe o quinto ano no gráfico. O aposentado que começou bem tem R$ 2,08 milhões. O que começou mal tem R$ 1,06 milhão, praticamente a metade, e continua sacando os mesmos R$ 100 mil. O saque, que era 5% do patrimônio, virou 9,4%. A partir daí, nem vinte e cinco anos de retornos bons conseguem consertar o estrago.
É por isso que planejadores chamam os anos em torno da data de parada de zona de risco. Um tombo aos 40 anos, com salário entrando e aporte mensal, é oportunidade de comprar barato. O mesmo tombo aos 62, no primeiro ano de saque, pode definir o resto da vida financeira.
A taxa de saque que parece segura olhando a média pode não ser segura para você. Ela depende de uma coisa que ninguém sabe no dia da aposentadoria: como vão ser os próximos cinco anos.
Estudos com dados brasileiros apontam uma taxa de saque sustentável em torno de 5% ao ano, bruta de custos. Com uma carteira que custa 2,4% ao ano, essa taxa cai para 2,6%. Já mostrei essa conta em quanto você precisa para se aposentar no Brasil e na regra dos 4% adaptada ao Brasil.
3. O que funciona contra um começo ruim
Não dá para escolher a ordem dos retornos. Dá para mexer em três coisas: quanto você saca, quanto a carteira custa e de onde sai o dinheiro nos anos ruins. Rodei o cenário ruim, o dos anos ruins no começo, mudando uma alavanca de cada vez.
| Ajuste no cenário com anos ruins no começo | O que acontece em 30 anos |
|---|---|
| Nenhum ajuste, saque de R$ 100 mil | Dinheiro acaba no 22º ano |
| Saque de R$ 90 mil por ano | Dinheiro acaba no 27º ano |
| Saque de R$ 80 mil por ano | Sobram R$ 672 mil |
| Saque de R$ 100 mil, com corte para R$ 80 mil sempre que o patrimônio estiver abaixo de R$ 1,6 milhão | Sobram R$ 475 mil |
| Custo da carteira 1 ponto percentual menor | Dinheiro acaba no 26º ano |
| Custo da carteira 1,5 ponto menor | Sobram R$ 69 mil |
| Custo da carteira 2 pontos menor | Sobram R$ 810 mil |
Gasto flexível
A regra de corte da tabela é simples: se o patrimônio cair abaixo de 80% do inicial, o saque cai 20%. Ela salva o plano, mas cobra um preço que convém enxergar. No cenário ruim, o patrimônio nunca volta a R$ 1,6 milhão, então o corte vale em 28 dos 30 anos. Na prática, essa pessoa vive com R$ 80 mil por ano quase a aposentadoria inteira. A regra não faz mágica. Ela troca uma renda maior no começo por dinheiro que não acaba.
Mesmo assim, vale ter a regra escrita, porque decidir antes é muito diferente de ser forçado depois. Quem escreve a regra no dia da aposentadoria corta 20% com calma. Quem descobre o problema no ano 15 precisa cortar muito mais.
Custo da carteira
Custo mais baixo funciona igual a retorno mais alto, com uma vantagem: é a única parte do retorno que você decide. Uma carteira de 2,4% ao ano de custo total contra uma de 0,9% é uma diferença de 1,5 ponto, e na tabela ela separa ficar sem dinheiro de chegar ao fim do plano. As camadas desse custo estão em quanto você paga de verdade na sua carteira.
Colchão de renda fixa
A terceira proteção é manter de dois a três anos de gastos em renda fixa de liquidez, separada do resto. Num ano ruim, o saque sai do colchão e as ações ficam quietas esperando a recuperação. Num ano bom, você repõe o colchão com o ganho.
Um aviso sobre o colchão: ele não aparece na tabela porque a simulação usa um retorno único para a carteira toda. O efeito dele na matemática é menor do que parece, já que dinheiro parado em renda fixa curta rende menos. O valor está em outra coisa. Ele evita a venda forçada no pior momento e dá estômago para você manter o plano quando a bolsa cai 15% no seu primeiro ano de aposentado.
4. De qual conta sacar primeiro
A segunda pergunta é fiscal. Quem tem patrimônio espalhado em renda fixa, ações, fundos e previdência pode pagar muito ou pouco imposto para tirar os mesmos R$ 100 mil. A regra geral é: saque primeiro de onde o imposto por real sacado é menor. Para isso você precisa saber duas coisas de cada conta: a alíquota e sobre o que ela incide.
| De onde sai o dinheiro | Imposto no saque | Incide sobre |
|---|---|---|
| Juros, cupons e rendimentos que a carteira já pagou | Já foi retido ou é isento | Nada a mais |
| Venda de ações à vista, até R$ 20 mil no mês | Isento | Nada |
| Venda de ações acima de R$ 20 mil no mês | 15% | Só o lucro |
| CDB, Tesouro e debêntures comuns com mais de 720 dias | 15% | Só o rendimento |
| CDB e Tesouro com menos de 720 dias | De 17,5% a 22,5% | Só o rendimento |
| LCI, LCA, CRI, CRA e debêntures incentivadas | Isento para pessoa física em 2026 | Nada |
| VGBL na tabela regressiva, aportes com mais de 10 anos | 10% | Só o rendimento |
| PGBL na tabela regressiva, aportes com mais de 10 anos | 10% | O valor inteiro resgatado |
Duas observações sobre a tabela. A isenção dos títulos incentivados vale em 2026, mas o governo tentou acabar com ela em 2025, com a MP 1.303, que caducou. Planejar trinta anos de saque contando com essa isenção para sempre é arriscado. E fundos de ações, ETFs e fundos imobiliários não têm a isenção de R$ 20 mil na venda. Ela vale só para ações compradas e vendidas direto na bolsa.
5. Os dois atalhos fiscais: ações e previdência
A isenção de R$ 20 mil por mês
Quem tem ações na carteira pode vender até R$ 20 mil por mês sem pagar imposto sobre o lucro, desde que o total vendido no mês, somando todas as ações, não passe disso. São até R$ 240 mil por ano de vendas isentas. Para quem saca R$ 100 mil por ano, a parte de renda variável do saque pode sair inteira sem imposto, se as vendas forem distribuídas pelos meses.
O erro comum é vender tudo de uma vez, uma vez por ano, e perder a isenção. R$ 100 mil vendidos em janeiro pagam 15% sobre o lucro. Os mesmos R$ 100 mil vendidos em cinco meses, R$ 20 mil em cada um, não pagam nada.
Vendas de ações à vista isentas de imposto por ano, respeitando o limite mensal
R$ 240 mil
O limite é sobre o valor vendido no mês, não sobre o lucro. Passou de R$ 20 mil, o lucro do mês inteiro é tributado.
A previdência sai pelo aporte mais antigo
Na tabela regressiva, cada aporte tem o seu próprio relógio, e o resgate consome primeiro os aportes mais antigos. É o que as seguradoras chamam de PEPS: primeiro a entrar, primeiro a sair. Isso é bom para quem saca, porque os primeiros resgates tendem a sair com a alíquota mínima de 10%.
Dez por cento é a menor alíquota disponível para pessoa física em produto financeiro no Brasil, e a previdência não sofre come-cotas enquanto o dinheiro está lá dentro. Por isso, em muitos casos, ela é a última conta a ser esvaziada, não a primeira. O dinheiro que fica rende sem imposto semestral, e sai a 10% quando você precisar. A comparação entre os dois tipos de plano está em PGBL ou VGBL, com a conta na mão.
A exceção é o plano caro. Se a sua previdência cobra 2% de taxa de administração, cada ano a mais lá dentro custa mais do que a vantagem fiscal economiza. Nesse caso, a conversa não é sobre a ordem do saque. É sobre o que as taxas levam em 30 anos e sobre a portabilidade para um plano mais barato.
6. Como montar a sua ordem
ACORDA: cinco perguntas antes do primeiro saque
- Quanto do seu gasto o INSS e outras rendas já cobrem? A carteira só precisa pagar a diferença. O teto do INSS em 2026 é de R$ 8.475,55, mas pouca gente recebe isso.
- Você tem de dois a três anos de gastos em renda fixa de liquidez? Se não, monte o colchão antes de parar de trabalhar, não depois do primeiro ano ruim.
- Qual é a sua regra de corte? Escreva hoje, com números: se o patrimônio cair abaixo de tanto, o saque cai tanto.
- Quanto a sua carteira custa por ano, somando tudo? Cada ponto percentual a menos é, na simulação deste texto, alguns anos a mais de dinheiro.
- De qual conta sai cada real? Primeiro os rendimentos que a carteira já paga, depois ações até R$ 20 mil por mês, depois renda fixa com mais de dois anos. A previdência barata costuma ficar por último.
A ordem da quinta pergunta é um ponto de partida, não uma regra fixa. Ela muda com a sua faixa de imposto, com o tipo de plano de previdência, com o prazo de cada título e com o quanto você quer deixar de herança. O que não muda é o princípio: decidir a ordem antes, com calma, em vez de sacar do que estiver mais à mão no dia em que a conta chega.
Perguntas frequentes
O que é risco de sequência de retornos?
É o risco de os anos ruins do mercado caírem logo no começo da aposentadoria, quando você já está sacando. Com a mesma rentabilidade média, anos ruins no início podem esgotar a carteira décadas antes do que anos ruins no fim. Na ilustração deste artigo, a diferença no trigésimo ano foi de R$ 2,75 milhões.
Qual a taxa de saque segura na aposentadoria no Brasil?
Um estudo com dados brasileiros publicado na Brazilian Review of Finance em 2023 aponta cerca de 5% ao ano, antes de custos. Com uma carteira que custa 2,4% ao ano, essa taxa cai para 2,6%. Nenhuma taxa é segura em qualquer cenário, e por isso vale ter uma regra de corte definida antes.
A venda de ações até R$ 20 mil por mês é isenta mesmo?
Sim, para pessoa física no mercado à vista, pela Lei 11.033/2004. O limite é sobre o total vendido no mês, somando todas as ações. Day trade, ETFs e fundos imobiliários ficam fora da isenção.
Devo sacar primeiro da previdência ou dos outros investimentos?
Depende da taxa do plano. Previdência barata na tabela regressiva, com aportes de mais de dez anos, tem imposto de 10% e não sofre come-cotas, então costuma valer deixar por último. Previdência cara é o contrário: cada ano a mais lá dentro custa mais do que a vantagem fiscal.
Qual é a ordem certa para a sua carteira?
Me mande a sua carteira e eu devolvo a conta: quanto ela custa por ano, se o seu saque aguenta um começo ruim e de qual conta faz sentido tirar cada real, considerando o imposto de cada uma. Você recebe a conta, não uma oferta de produto.
Fontes
- Tabela regressiva da renda fixa e isenção de vendas de ações até R$ 20 mil por mês: Lei 11.033/2004, artigos 1º e 3º.
- Tabela regressiva da previdência: Lei 11.053/2004, artigo 1º.
- Resgate pelos aportes mais antigos primeiro (PEPS) na tabela regressiva: perguntas frequentes do Banestes Previdência.
- Isenção de R$ 20 mil mantida em 2026: Diário do Nordeste, maio de 2026.
- LCI e LCA isentas em 2026, MP 1.303 caducada e debate pós-eleição: InfoMoney, julho de 2026.
- Taxa de retirada sustentável no Brasil, 5% bruta e 2,6% com 2,4% de custo: Pereira e Perlin, Brazilian Review of Finance, 2023.
- Simulação de sequência de retornos: elaboração própria, com premissas declaradas no gráfico. Ilustração, não previsão.