A diferença entre PGBL e VGBL cabe em uma linha: o PGBL deixa você deduzir o aporte do imposto de renda hoje e cobra imposto sobre o valor inteiro no resgate. O VGBL não deduz nada hoje e cobra imposto só sobre o rendimento.
Todo o resto é consequência disso. Este texto mostra a conta com números, diz em quais situações cada um perde, e trata de duas mudanças recentes que quase não foram comentadas: a de 2024, que tirou o maior risco histórico do produto, e a de 2026, que encareceu o VGBL para aporte grande.
Neste artigo
- 1. A conta com o mesmo desembolso
- 2. Quando o PGBL perde, e perde feio
- 3. A mudança de 2024 que tirou o maior risco do produto
- 4. A tabela regressiva premia quem não mexe
- 5. O IOF novo do VGBL, desde janeiro de 2026
- 6. O detalhe que anula a vantagem inteira
- 7. Previdência ou investir direto?
- 8. Como escolher
- 9. Perguntas frequentes
1. A conta com o mesmo desembolso
Quase toda comparação entre os dois planos erra o ponto de partida, porque compara aportes iguais. Aporte igual não é desembolso igual: no PGBL, parte do aporte volta como restituição. A comparação honesta é a que iguala o que sai do seu bolso.
Considere alguém com renda tributável de R$ 250.000 no ano, na alíquota de 27,5%, que declara no modelo completo. O limite de dedução é de 12% da renda, ou R$ 30.000.
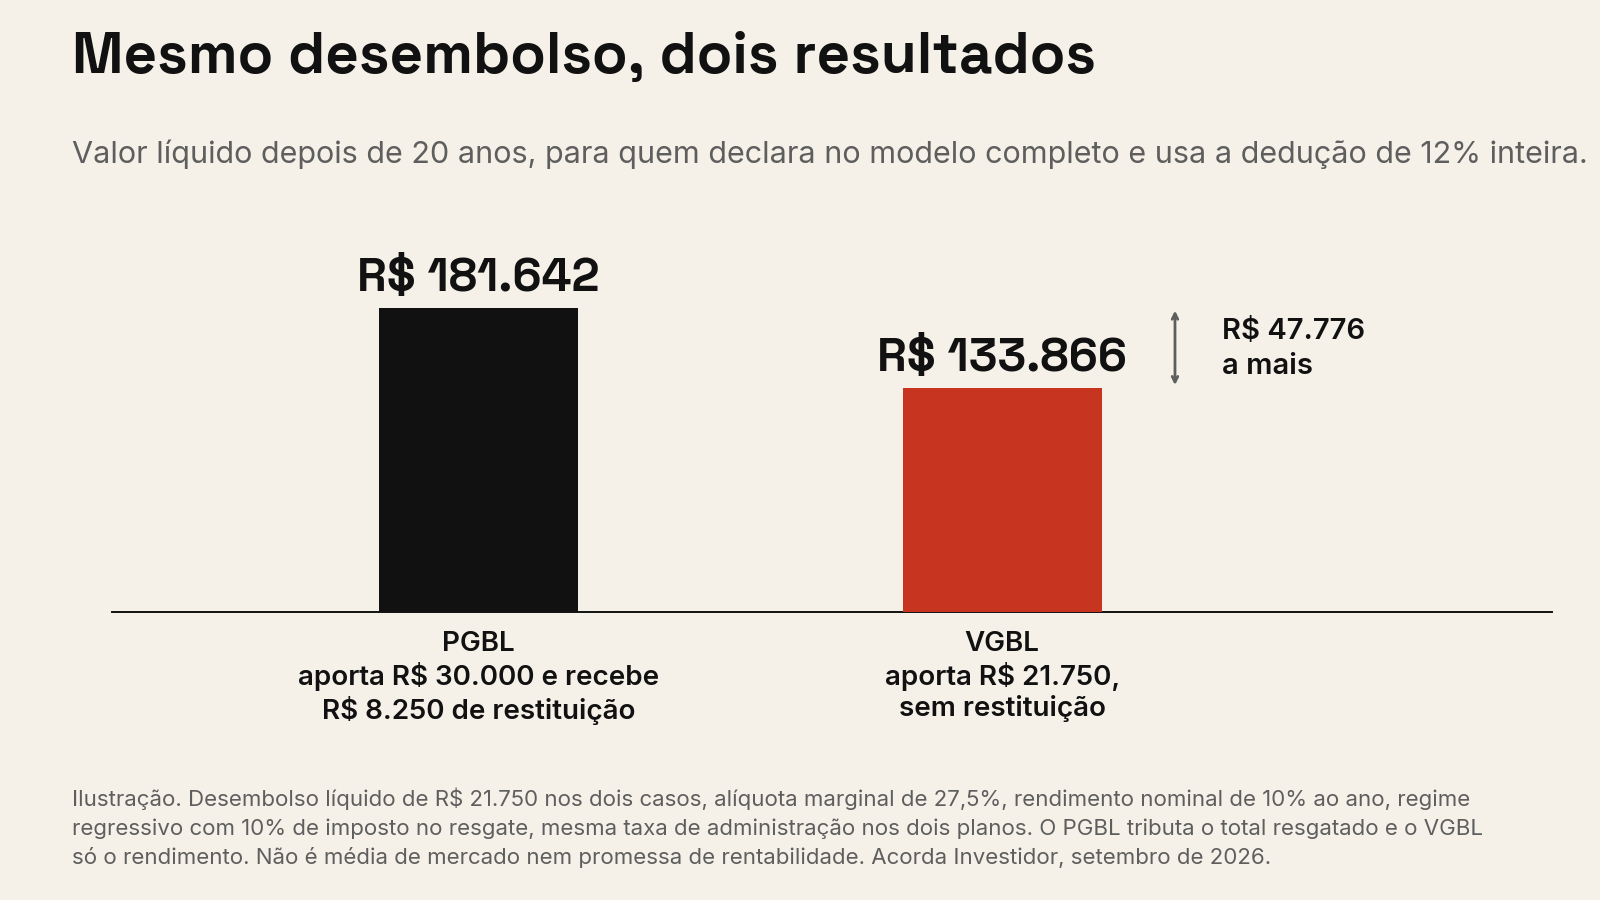
O PGBL aporta R$ 30.000 e recebe R$ 8.250 de restituição, então o desembolso líquido é de R$ 21.750. O VGBL, para custar o mesmo, aporta R$ 21.750. Vinte anos depois, com o mesmo rendimento e a mesma taxa, o PGBL entrega R$ 47.776 a mais, mesmo pagando imposto sobre o valor total resgatado.
A razão é simples: o PGBL põe mais dinheiro para trabalhar desde o primeiro dia, com dinheiro que seria imposto. A dedução não é um desconto, é um empréstimo sem juros do governo, e você fica com o rendimento dele.
2. Quando o PGBL perde, e perde feio
Tudo acima depende de uma premissa que boa parte das pessoas não cumpre. Se você não usa a dedução, o PGBL é simplesmente o pior dos dois, porque você paga imposto sobre o valor inteiro sem ter recebido nada em troca.
Três situações em que isso acontece:
- Você declara no modelo simplificado. O desconto simplificado substitui todas as deduções. O aporte no PGBL não abate nada.
- Você já usou os 12%. O limite é de 12% da renda tributável anual, somando todos os planos. O que passa disso não deduz.
- Sua renda é isenta ou majoritariamente não tributável. Sem imposto a pagar, não há o que deduzir.
PGBL para quem declara no simplificado é um produto que cobra imposto sobre o principal em troca de um benefício que a pessoa nunca recebeu.
3. A mudança de 2024 que tirou o maior risco do produto
Durante anos, o pior detalhe da previdência privada era a escolha do regime de tributação. Você decidia entre a tabela progressiva e a regressiva na contratação, sem saber como estaria a sua vida trinta anos depois, e a escolha pela regressiva era irreversível.
A Lei 14.803, de 2024, acabou com isso. A escolha do regime passou a ser feita no momento do resgate ou do início do recebimento do benefício, e não mais na contratação. Na prática, você decide com a informação na mão em vez de decidir no escuro.
Se você tem um plano antigo e nunca revisitou esse ponto, vale olhar. É uma das poucas mudanças de regra recentes que melhoraram a vida do investidor.
4. A tabela regressiva premia quem não mexe
A tabela regressiva está no artigo 1º da Lei 11.053/2004 e funciona por prazo de acumulação de cada aporte, não pela idade do plano:
| Prazo do aporte | Alíquota |
|---|---|
| Até 2 anos | 35% |
| De 2 a 4 anos | 30% |
| De 4 a 6 anos | 25% |
| De 6 a 8 anos | 20% |
| De 8 a 10 anos | 15% |
| Acima de 10 anos | 10% |
Dez por cento é a menor alíquota de imposto disponível para pessoa física em produto financeiro no Brasil. É o argumento mais forte da previdência privada, e vale de verdade. O detalhe é que ele só aparece para quem deixa o dinheiro parado por mais de dez anos, e cada aporte novo tem o seu próprio cronômetro.
5. O IOF novo do VGBL, desde janeiro de 2026
O Decreto 12.499, de junho de 2025, criou cobrança de IOF de 5% sobre aportes altos em VGBL. A regra mudou de patamar em 1º de janeiro de 2026: o imposto passou a incidir sobre o que exceder R$ 600 mil de aportes por ano, por CPF, somando todas as seguradoras, e só sobre o valor excedente. Antes o corte era de R$ 300 mil por seguradora, o que permitia dividir aportes entre empresas para escapar.
O PGBL não é afetado. Para quem faz aporte grande em VGBL como ferramenta de sucessão, isso é uma mudança material que passou quase em silêncio.
6. O detalhe que anula a vantagem inteira
Toda a conta da seção 1 assume a mesma taxa de administração nos dois planos. Na vida real não é assim: o plano que o gerente oferece costuma cobrar bem mais que o plano que você encontra procurando.
E a matemática aqui é impiedosa. Refazendo a conta, cerca de 1,5% ao ano de taxa de administração a mais no PGBL anula integralmente a vantagem fiscal de R$ 47.776. Um plano com 2,5% de taxa contra um de 1% não tem vantagem tributária nenhuma que salve, e a diferença cresce com o prazo.
Taxa de administração a mais que zera toda a vantagem do PGBL
1,5% ao ano
O benefício fiscal é grande, mas é finito. A taxa é para sempre.
Um levantamento com 5.780 fundos de previdência mostrou que 44% cobram entre 1,01% e 2,0% ao ano, e 40 fundos passam de 3%. O efeito disso em trinta anos está em o que as taxas levam em 30 anos. Antes de escolher entre PGBL e VGBL, escolha a taxa.
E um segundo detalhe, fora da planilha: a restituição precisa voltar para o investimento. A conta da seção 1 só fecha porque o dinheiro que volta do IR continua aplicado. Se a restituição vira viagem, o PGBL passa a competir sozinho com um investimento comum e ainda paga imposto sobre o valor total no resgate. Numa simulação com aporte de R$ 36 mil por ano durante 20 anos e retorno bruto de 10% ao ano, um PGBL com taxa de 0,5% que gasta a restituição termina com cerca de R$ 1,75 milhão líquido. Investindo o mesmo dinheiro por fora, com custo de 0,2% e 15% de IR sobre o ganho, seriam R$ 1,82 milhão.
7. Previdência ou investir direto?
Antes de escolher entre PGBL e VGBL, vale uma pergunta anterior: faz sentido usar previdência, ou é melhor montar a mesma carteira fora dela? Previdência não é um investimento, é uma embalagem. Dentro dela tem um fundo comum, com gestor e taxa. O que a embalagem muda é o imposto, a sucessão e o custo.
| Taxa ao ano | Patrimônio em 25 anos |
|---|---|
| 2% | R$ 509 mil |
| 1,5% | R$ 546 mil |
| 0,8% | R$ 603 mil |
| 0,3% (ETFs e Tesouro Direto) | R$ 648 mil |
Entre 2% e 0,3% de custo, a diferença chega a R$ 139 mil. As vantagens da embalagem são reais (sem come-cotas, 10% de IR depois de 10 anos, dedução do PGBL e sucessão sem ITCMD, pela decisão do STF no Tema 1.214), mas elas só compensam quando a embalagem é barata.
- A previdência tende a fazer sentido com taxa de até 0,8% ao ano, sem carregamento, prazo longo, PGBL para quem faz a declaração completa, ou quando a sucessão é prioridade.
- Investir direto tende a fazer sentido com plano caro, prazo curto ou quando você quer liberdade para escolher e trocar os produtos.
E plano caro não é prisão: a portabilidade leva o saldo para outro plano, em outra seguradora, sem resgatar e sem pagar IR, e o prazo da tabela regressiva continua contando.
8. Como escolher
ACORDA: quatro perguntas, nesta ordem
- Qual a taxa de administração do plano, e existe carregamento? Se a resposta for acima de 1%, pare aqui e procure outro. Essa pergunta vem antes de PGBL ou VGBL.
- Você declara no modelo completo? Se não, é VGBL. Sem dedução, o PGBL só tem desvantagem.
- Você já usou os 12% da renda tributável? Até o limite, PGBL. Acima dele, VGBL.
- O dinheiro vai ficar mais de dez anos parado? Se sim, a regressiva com 10% é o melhor argumento do produto. Se não, a vantagem some.
Repare que a primeira pergunta não é sobre o produto. É sobre o preço. Previdência privada é um dos poucos produtos onde a vantagem tributária é real e grande, e é exatamente por isso que o mercado consegue cobrar caro por ela sem que ninguém reclame.
Perguntas frequentes
PGBL ou VGBL: qual é melhor?
Depende de você declarar no modelo completo. Se declara e ainda não usou os 12% da renda tributável, o PGBL tende a ser melhor: na ilustração deste artigo, ele entrega R$ 47.776 a mais em vinte anos para o mesmo desembolso. Se você declara no simplificado, é VGBL, sem discussão.
Qual o limite de dedução do PGBL?
12% da renda bruta tributável anual, somando todos os planos de previdência. O que exceder esse limite não abate imposto, e por isso costuma ir para VGBL.
Ainda preciso escolher o regime de tributação na contratação?
Não. Pela Lei 14.803/2024, a escolha entre a tabela progressiva e a regressiva passou a ser feita no momento do resgate ou do início do recebimento do benefício. Antes era na contratação, e a opção pela regressiva era irreversível.
Como funciona a tabela regressiva da previdência?
Pela Lei 11.053/2004, a alíquota começa em 35% para aportes com menos de 2 anos e cai 5 pontos a cada 2 anos, até 10% para aportes com mais de 10 anos. O prazo conta por aporte, não pela data de abertura do plano.
O VGBL passou a pagar IOF?
Sim, sobre aporte alto. Pelo Decreto 12.499/2025, desde 1º de janeiro de 2026 incide IOF de 5% sobre o que exceder R$ 600 mil de aportes por ano, por CPF, somando todas as seguradoras. O PGBL não é afetado.
Qual é a taxa do seu plano hoje?
Me mande o extrato do seu plano de previdência e eu devolvo a conta fechada: a taxa que você paga, quanto ela custa até a sua aposentadoria, e se o regime e o tipo de plano que você tem são os certos para o seu caso. Sem venda de produto, porque não vendemos produto nenhum.
Fontes
- Tabela regressiva de imposto de renda e prazos de acumulação: Lei 11.053/2004, artigo 1º.
- Escolha do regime de tributação no resgate em vez da contratação: Lei 14.803/2024.
- IOF sobre aportes em VGBL acima de R$ 600 mil por ano e por CPF desde 1º de janeiro de 2026: Decreto 12.499/2025, conforme detalhado pelo InvestNews.
- Faixas de taxa de administração em 5.780 fundos de previdência: levantamento da Luz Soluções Financeiras divulgado pelo InvestNews em fevereiro de 2026, detalhado em o que as taxas levam em 30 anos.