Ninguém gosta de falar disso, mas a conta chega para toda família. Quando alguém morre, o patrimônio não passa direto para os herdeiros: ele passa por um inventário, paga imposto e paga advogado. E a maior parte das famílias só descobre o tamanho dessa conta no pior momento possível.
Neste texto eu faço a conta de um inventário de R$ 3 milhões em São Paulo, mostro o que mudou no imposto sobre herança em 2026 e explico quais ferramentas deixam uma parte do patrimônio fora do inventário. Em resumo: o custo começa perto de 11% do que entra no inventário e pode passar de 15%, e a família precisa ter esse dinheiro antes de receber a herança.
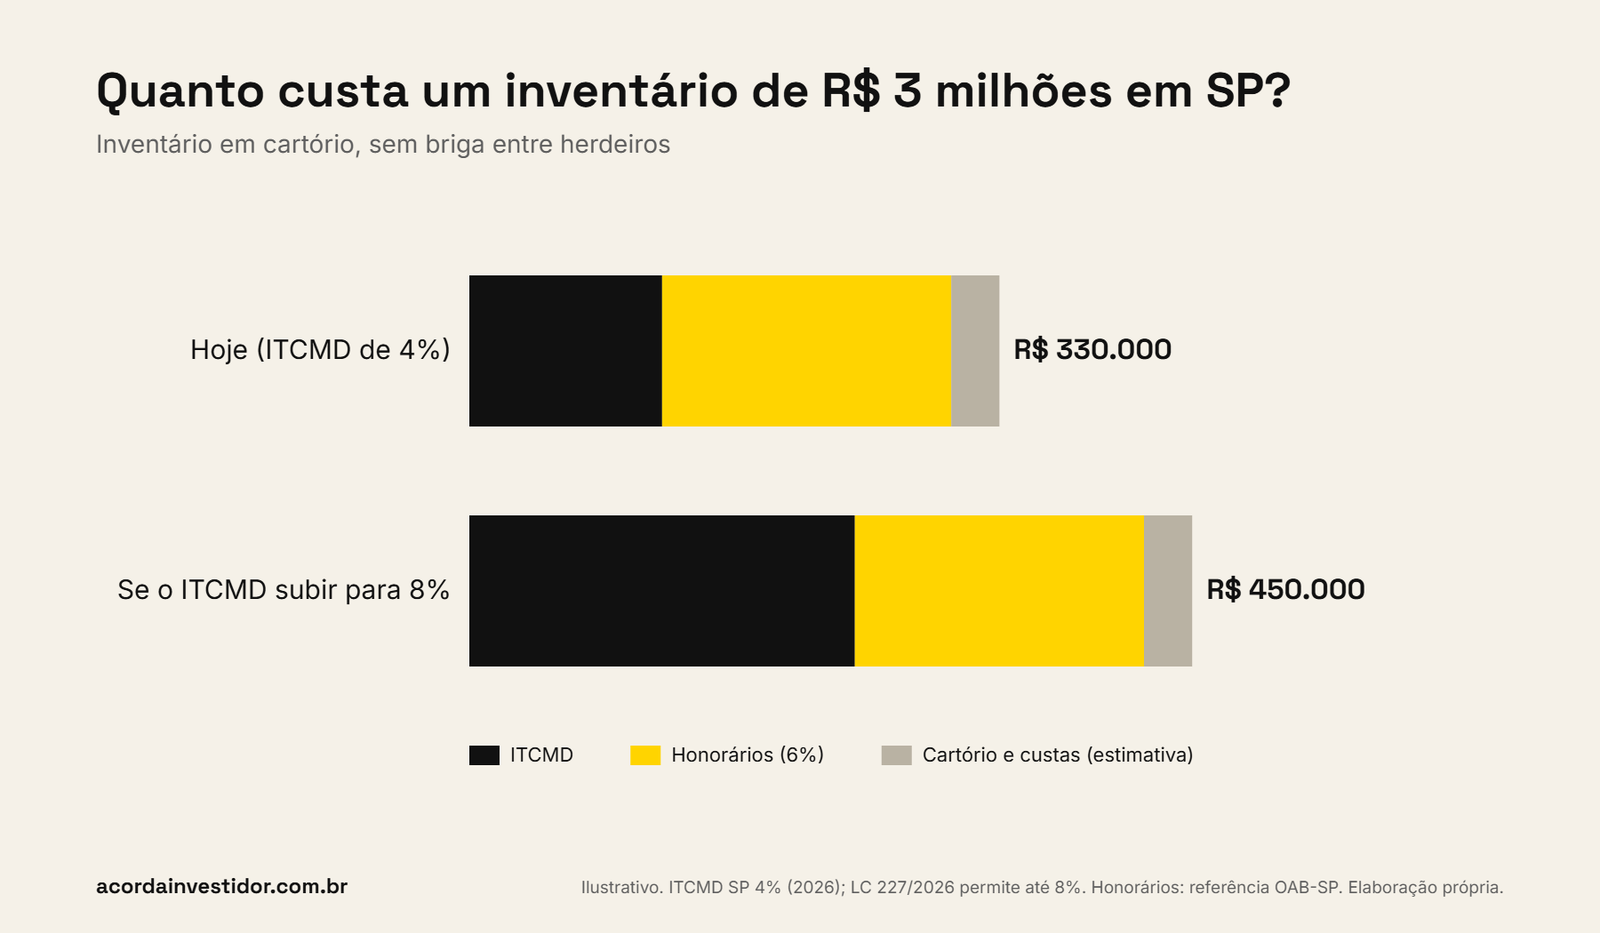
Custo de um inventário de R$ 3 milhões em cartório, em São Paulo, sem briga
R$ 330 mil
ITCMD de 4%, honorários de referência de 6% e uma estimativa de 1% para cartório, certidões e avaliações. Se o ITCMD subir para 8%, a conta vai para R$ 450 mil.
Neste artigo
1. A conta de um inventário de R$ 3 milhões
Vamos a um caso comum: um casal em São Paulo, um apartamento, uma casa de praia e investimentos, somando R$ 3 milhões que entram no inventário. Os herdeiros se entendem, então o inventário pode ser feito em cartório, que é o caminho mais rápido e mais barato.
| Custo | Como é calculado | Valor |
|---|---|---|
| ITCMD | 4% do patrimônio transmitido (São Paulo, 2026) | R$ 120 mil |
| Honorários do advogado | Referência da tabela da OAB-SP: 6% no inventário em cartório | R$ 180 mil |
| Cartório, certidões e avaliações | Tabela estadual de emolumentos, variável (estimativa de 1%) | R$ 30 mil |
| Total | R$ 330 mil |
Se houver briga entre herdeiros, menor de idade ou testamento a ser discutido, o inventário vai para a Justiça. Aí a referência de honorários sobe para 8% a 10%, entram as custas judiciais e o prazo sai de meses para anos. Levantamentos de escritórios especializados falam em um custo total de 10% a 20% do patrimônio para heranças maiores.
2. O problema escondido: o imposto vem antes da herança
O custo em si já é pesado. Mas o que mais aperta as famílias é o momento em que ele precisa ser pago. Enquanto o inventário não termina, contas bancárias e bens ficam travados. E o ITCMD tem que ser recolhido antes da partilha: no inventário em cartório, a escritura só é lavrada com o imposto pago.
Ou seja: a família precisa de dinheiro livre para receber o dinheiro que é dela. Quando esse dinheiro não existe, sobram duas saídas ruins. Vender um imóvel com pressa, abaixo do preço, ou pegar empréstimo para pagar imposto.
Em São Paulo, o prazo para abrir o inventário é de 60 dias a partir do falecimento. Depois disso, o ITCMD ganha multa de 10%, que sobe para 20% se o atraso passar de 180 dias. Luto não suspende o prazo.
3. O que mudou no ITCMD em 2026
A reforma tributária de 2023 tornou obrigatório que o ITCMD seja progressivo: heranças maiores pagam alíquotas maiores. A Lei Complementar 227, publicada em 14 de janeiro de 2026, regulamentou isso e mudou outras regras que afetam diretamente quem tem patrimônio:
- Progressividade obrigatória em todos os estados, com teto de 8%, definido pelo Senado.
- Valor de mercado como base para cotas e ações de empresas fechadas, inclusive holdings, e não mais o valor contábil.
- Doações somadas: os estados podem juntar doações feitas entre as mesmas pessoas em um período e aplicar a alíquota sobre o total.
- Bens e trusts no exterior passaram a ter regra clara de cobrança.
- PGBL e VGBL foram confirmados fora da incidência do ITCMD.
E São Paulo? Em 2026 o estado continua cobrando 4% sobre qualquer valor. Há dois projetos de lei na Assembleia com tabelas diferentes: um vai de 2% a 8%, outro de 1% a 4%. Nenhum foi votado até agora. Como imposto novo ou maior só vale no ano seguinte ao da lei, e no mínimo 90 dias depois, qualquer mudança paulista começa em 2027, no mínimo.
Para uma herança de R$ 3 milhões, a diferença entre os 4% de hoje e uma alíquota de 8% é de R$ 120 mil a mais de imposto. É por isso que 2026 virou o ano em que muita família está antecipando decisões.
4. O que não entra no inventário
Algumas ferramentas conhecidas fazem parte do patrimônio chegar aos herdeiros sem passar pelo inventário, ou dão liquidez para pagar a conta. Nenhuma é mágica, e a combinação certa depende da família.
- Previdência privada (PGBL e VGBL): o saldo vai direto aos beneficiários indicados no plano, em geral em até 30 dias depois da entrega dos documentos, e não paga ITCMD pela LC 227. Veja a diferença entre os dois em PGBL ou VGBL: qual escolher. Atenção à taxa: previdência cara corrói o benefício.
- Seguro de vida: o capital segurado não é herança pelo Código Civil. É a forma mais direta de criar a liquidez que o inventário exige.
- Doação em vida com reserva de usufruto: os pais doam o bem e continuam usando e recebendo a renda dele. O ITCMD é pago na doação, pelas regras vigentes naquele momento.
- Testamento: não evita o inventário, mas define quem fica com o quê na parte que a lei permite dispor e reduz o espaço para conflito, que é o que mais encarece o processo.
Um cuidado: a lei protege a parte dos herdeiros necessários, a chamada legítima. Aportes enormes em previdência feitos às vésperas do falecimento, só para tirar bens do inventário, podem ser contestados. Planejamento funciona melhor quando é feito com antecedência e com orientação jurídica.
5. E a holding?
Holding patrimonial virou quase sinônimo de planejamento sucessório. Pode fazer sentido para quem tem vários imóveis ou participações em empresas: facilita a gestão e a transferência das cotas em vida. Mas ela tem custo de abertura, contabilidade mensal, tributação própria sobre aluguéis e ganho de capital, e agora a LC 227 exige valor de mercado na base do ITCMD das cotas.
Para um patrimônio concentrado em aplicações financeiras, a previdência e o seguro costumam resolver com menos custo e menos burocracia. Holding não é solução automática: é uma conta a ser feita com advogado e contador.
ACORDA: cinco perguntas para fazer em família
- Existe uma lista atualizada de bens, contas e dívidas? Sem ela, parte do patrimônio pode nem chegar aos herdeiros.
- Quanto do patrimônio já está fora do inventário? Some previdência e seguro de vida.
- Esse valor cobre ITCMD, honorários e cartório? Se não cobre, a família vai precisar vender algo.
- Os beneficiários da previdência e do seguro estão atualizados? Casamento, divórcio e filhos mudam essa lista.
- Faz sentido antecipar alguma doação ainda em 2026? Pergunta para o advogado, com a regra do seu estado na mesa.
Quanto do seu patrimônio já está protegido?
Me mande a sua carteira e eu devolvo a conta: quanto ela custa por ano, quanto já está em previdência e quanto de liquidez a sua família teria se precisasse abrir um inventário amanhã. Você recebe a conta, não uma oferta de produto.
Fontes
- Lei Complementar 227, de 14 de janeiro de 2026: progressividade do ITCMD, valor de mercado, doações, exterior, trusts e previdência. Resumo em Machado Meyer e Tersi Advogados.
- ITCMD em São Paulo mantido em 4% em 2026 e projetos de lei pendentes: TMLADV, agosto de 2026.
- Multa por atraso na abertura do inventário em São Paulo: Lei estadual 10.705/2000, artigo 21.
- Honorários de referência da OAB-SP e estimativa de custo total: Confirp.
- Inspiração: Financial Samurai, “A Massive Generational Wealth Transfer Is Why Everything Will Be OK”.
- Material educativo e genérico. Não substitui orientação jurídica, contábil ou tributária.