Um aumento de R$ 2 mil no salário parece ótimo até cair na conta. Para quem já está na última faixa do Imposto de Renda, sobram R$ 1.450. Enquanto isso, R$ 2 mil de rendimento de uma LCI chegam inteiros.
Essa diferença explica uma das ideias mais importantes para quem ganha bem: o trabalho é a renda mais tributada do Brasil, e a renda do patrimônio é das menos tributadas. Neste texto eu comparo, com as regras de 2026, quanto sobra do mesmo valor vindo de cada fonte.
Quanto sobra de um salário CLT de R$ 10 mil em 2026
R$ 7.442
São R$ 988 de INSS e R$ 1.570 de Imposto de Renda. Um quarto do salário fica pelo caminho antes de chegar à sua conta.
Neste artigo
1. A conta do salário
Para um salário de R$ 10 mil em 2026, sem dependentes, o desconto funciona assim:
- INSS: a contribuição é progressiva e para no teto de R$ 8.475,55. Acima disso, o valor fica fixo em R$ 988,09 por mês.
- Imposto de Renda: a base é o salário menos o INSS, R$ 9.011,91. Aplicando 27,5% e descontando a parcela de R$ 908,73, o imposto é de R$ 1.569,55.
- Líquido: R$ 7.442,36. A alíquota efetiva é de 25,6%.
A redução do IR aprovada pela Lei 15.270, que zera o imposto até R$ 5 mil e reduz até R$ 7.350, não alcança quem ganha acima disso. E tem uma parte que o empregado nem vê: na maioria das empresas, o empregador ainda paga 20% de INSS patronal e 8% de FGTS sobre o salário. Para a empresa, aqueles R$ 10 mil custam bem mais.
2. A mesma renda, outras fontes
Agora a mesma renda bruta de R$ 10 mil por mês, vindo de outros lugares:
| Fonte | Como é tributada | Sobra |
|---|---|---|
| Salário CLT | INSS até o teto e IR pela tabela progressiva | R$ 7.442 |
| Aluguel de imóvel | IR pela tabela progressiva no carnê-leão, sem INSS | R$ 8.159 |
| CDB e Tesouro Direto | IR regressivo sobre o rendimento: de 22,5% a 15% depois de 2 anos | R$ 8.500 |
| Dividendos | Isentos até R$ 50 mil por mês de uma mesma empresa; acima disso, retenção de 10% | R$ 10.000 |
| LCI, LCA, CRI e CRA | Isentos para pessoa física | R$ 10.000 |
| Fundos imobiliários | Rendimentos isentos para pessoa física, se o fundo cumprir os requisitos da lei | R$ 10.000 |
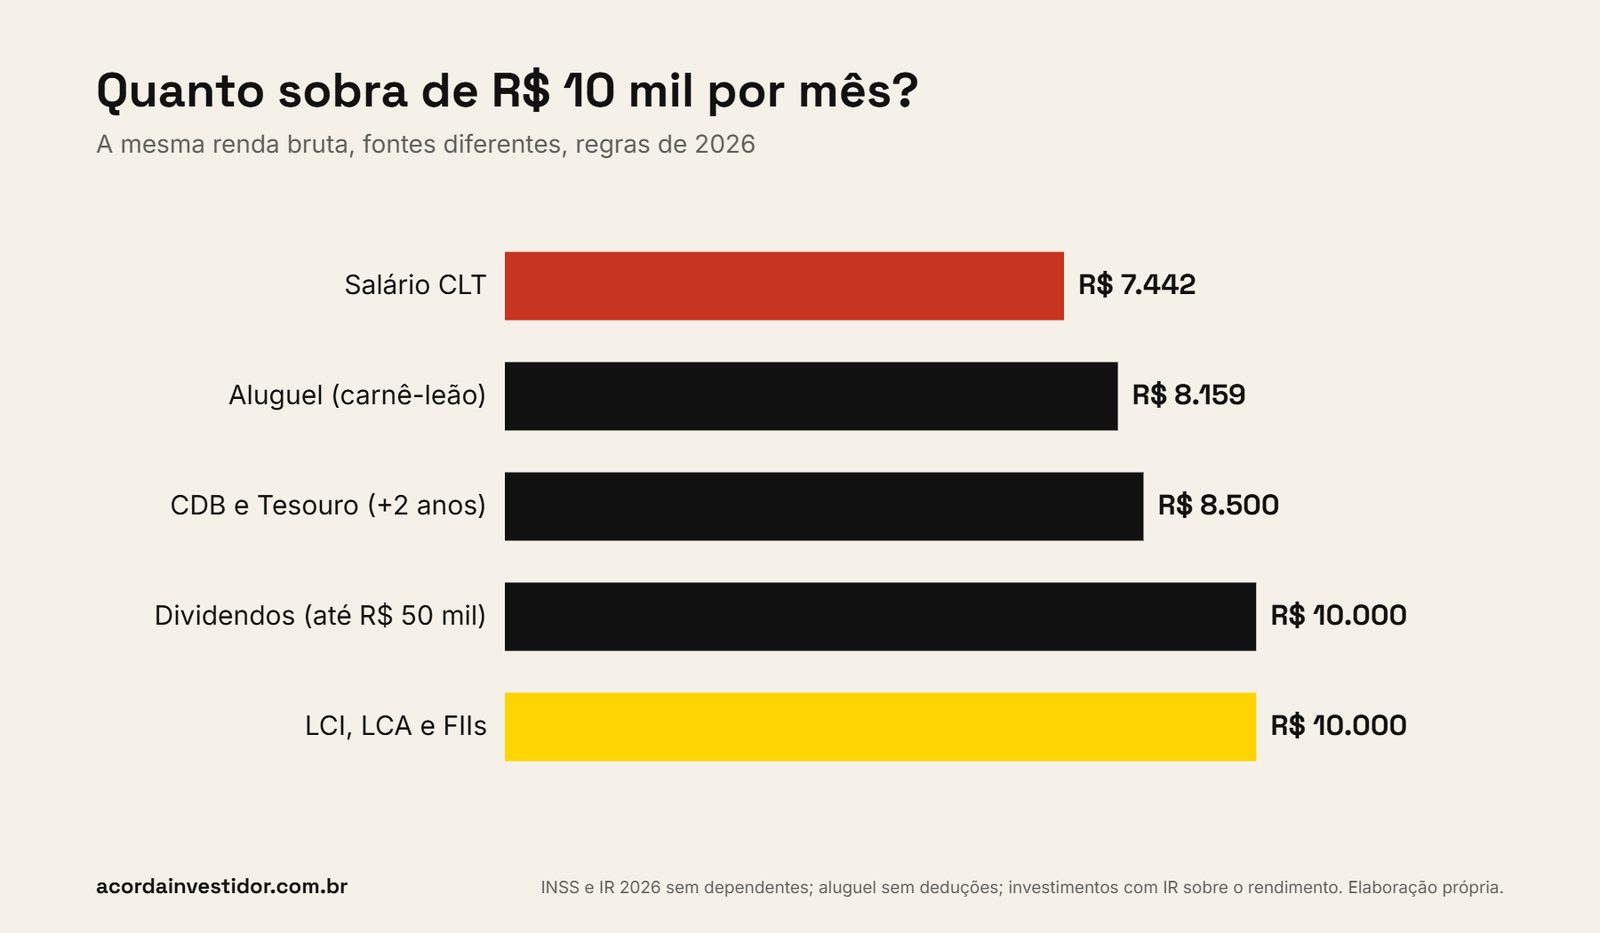
Dois detalhes importam. Primeiro, o imposto dos investimentos incide sobre o rendimento nominal, que inclui a inflação. Então parte do imposto é cobrada sobre um ganho que não é ganho de verdade. Mesmo assim, a carga fica bem abaixo da do salário. Segundo, isenção não é sinônimo de bom investimento: LCI e LCA costumam pagar menos que um CDB equivalente, e o spread do banco come parte da vantagem.
As isenções de LCI e LCA continuam valendo em 2026. A medida provisória que pretendia tributá-las perdeu a validade no fim de 2025, mas o tema deve voltar à discussão depois das eleições.
3. O IR mínimo de quem ganha mais de R$ 600 mil
Desde 2026, quem tem renda total acima de R$ 600 mil por ano entra no IR mínimo. A alíquota sobe gradualmente de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão, e fica em 10% acima disso. Se o imposto que a pessoa já pagou for menor que esse mínimo, ela paga a diferença.
Nem toda renda entra nessa base. Ficam de fora, entre outros, a poupança, LCI, LCA, CRI, CRA, Fiagro e o ganho de capital fora da bolsa. Dividendos entram. Para quem está nessa faixa, a diferença entre as fontes de renda continua existindo, mas a conta tem que ser feita com o contador.
4. Por que patrimônio vale mais que aumento
O Financial Samurai, um dos blogs de finanças pessoais mais lidos dos Estados Unidos, defende que quem ganha bem deveria se concentrar mais em construir patrimônio do que em aumentar o salário. No Brasil o argumento é ainda mais forte, por três motivos:
- Imposto: cada real de salário paga até 27,5% de IR mais INSS. Cada real de rendimento de patrimônio paga 15% ou nada.
- Tempo: o seu trabalho tem limite de horas e para quando você para. O patrimônio trabalha 24 horas, inclusive nas suas férias.
- Risco: o salário depende de um emprego e de uma pessoa. O patrimônio pode ser diversificado.
Nada disso quer dizer que aumento de salário não importa. No começo da vida, ele é o motor do patrimônio: o primeiro milhão depende muito mais do quanto você guarda do que do quanto rende. A questão é o destino do aumento. Se ele vira padrão de vida, some. Se vira patrimônio, passa a gerar renda com menos imposto.
5. Como transformar renda em patrimônio
Três hábitos fazem a maior parte do trabalho:
- Transforme aumento em aporte. Uma regra simples: metade de cada aumento vai direto para investimento, antes de qualquer mudança no estilo de vida.
- Compare sempre o retorno líquido. O que importa é o que sobra depois do imposto e dos custos, não a taxa bruta. Veja quanto você paga de verdade na sua carteira.
- Acompanhe o patrimônio, não o salário. Olhe esse número uma vez por mês. É ele que mede a sua liberdade.
ACORDA: quatro perguntas sobre a sua renda
- Quanto da sua renda mensal vem de trabalho e quanto vem de patrimônio?
- Qual foi o destino do seu último aumento? Padrão de vida ou investimento?
- Você compara investimentos pelo retorno líquido? Isento com taxa baixa pode perder para tributado com taxa alta.
- Sua renda total passa de R$ 600 mil por ano? Se sim, simule o IR mínimo com o seu contador.
Quanto do seu patrimônio já trabalha por você?
Me mande a sua carteira e eu devolvo a conta: quanto ela custa por ano, quanto rende depois do imposto e quanto de renda ela já consegue gerar. Você recebe a conta, não uma oferta de produto.
Fontes
- Teto e tabela do INSS 2026: portaria interministerial de reajuste; resumo em Contabilizei.
- Tabela do IR 2026 e redução até R$ 7.350: Lei 15.270/2025; tabela em Contabilizei.
- Retenção de 10% sobre dividendos acima de R$ 50 mil por mês e IR mínimo: Lei 15.270/2025; resumo em Demarest.
- Rendas excluídas da base do IR mínimo: Kimura Salmeron.
- Tabela regressiva da renda fixa e isenções de LCI, LCA, CRI e CRA: Lei 11.033/2004, artigos 1º e 3º.
- Inspiração: Financial Samurai, “Focus On Building Net Worth Even More Than Growing Income”.