Existe um tipo de família que eu encontro com frequência: renda alta, casa boa, filhos em escola particular, viagens todo ano. E, no fim do mês, quase nada sobrando. Quando o assunto é investir, a resposta é sempre a mesma: “este ano não deu”.
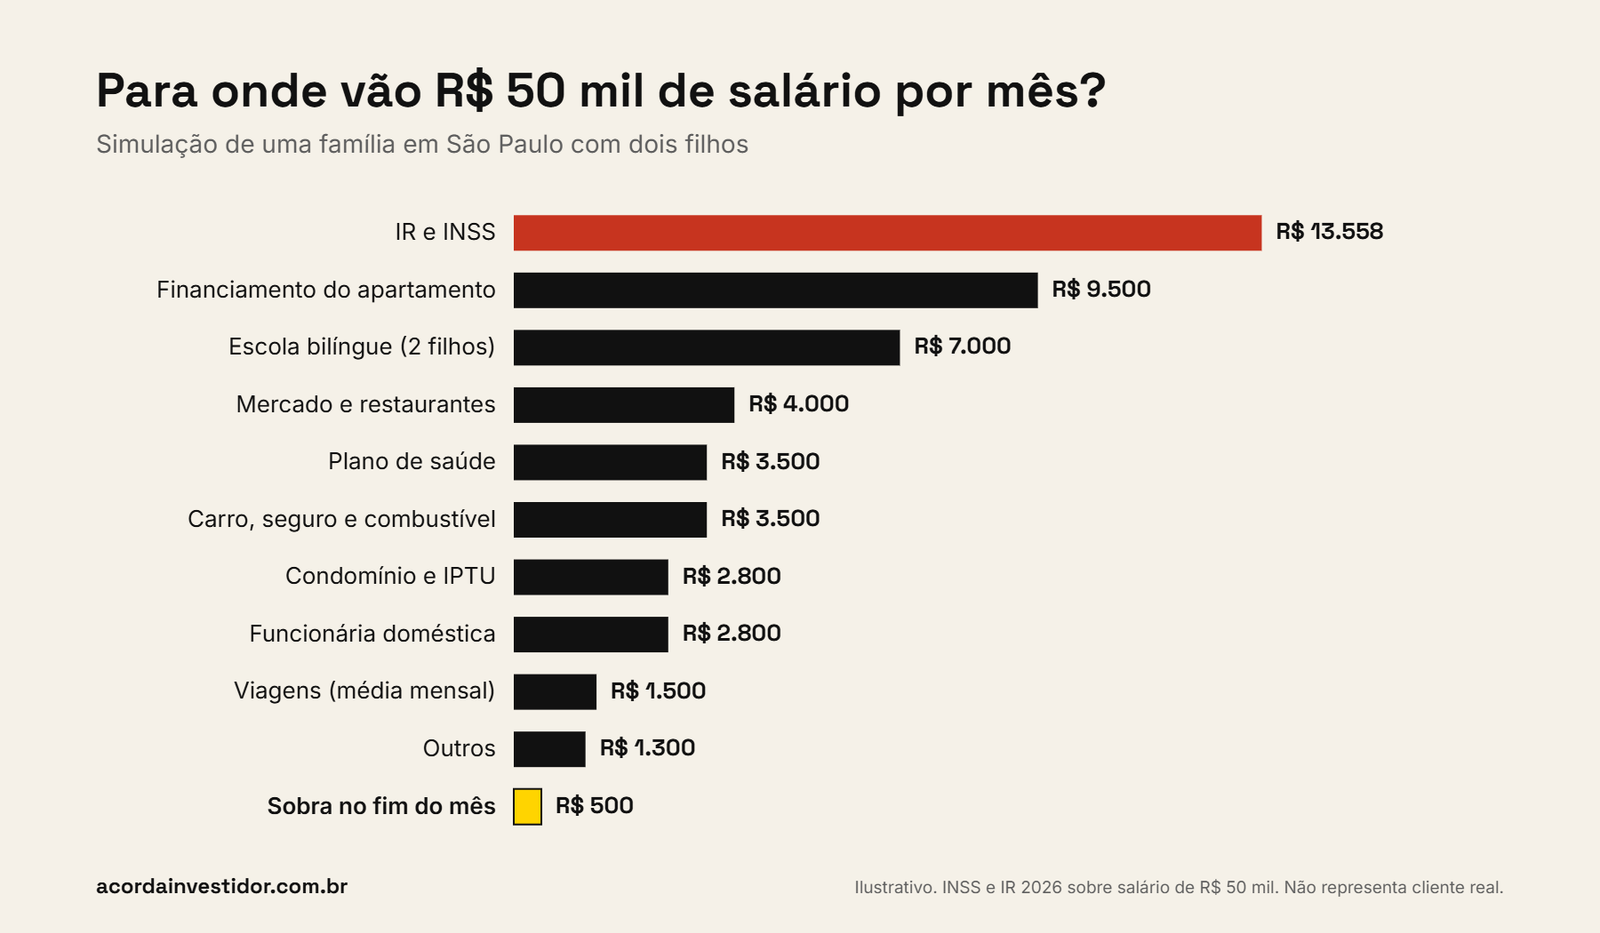
Para mostrar como isso acontece, montei a conta de uma família em São Paulo com R$ 50 mil de salário bruto por mês. Depois dos impostos e de um pacote de gastos que ninguém chamaria de extravagante, sobram uns R$ 500. Um por cento da renda.
Quanto sobra de R$ 50 mil de salário por mês nesta simulação
R$ 500
Depois de R$ 13.558 de IR e INSS e de R$ 35.900 de gastos que qualquer família de alta renda reconhece como normais.
Neste artigo
1. A conta de R$ 50 mil por mês
Salário de R$ 50 mil em regime CLT, sem dependentes no IR. O INSS fica no teto, R$ 988, e o Imposto de Renda leva R$ 12.570. Líquido: cerca de R$ 36,4 mil. A partir daí, o orçamento de uma família com dois filhos em São Paulo:
| Gasto mensal | Valor |
|---|---|
| Financiamento do apartamento | R$ 9.500 |
| Escola bilíngue (2 filhos) | R$ 7.000 |
| Mercado e restaurantes | R$ 4.000 |
| Plano de saúde da família | R$ 3.500 |
| Carro, seguro e combustível | R$ 3.500 |
| Condomínio e IPTU | R$ 2.800 |
| Funcionária doméstica | R$ 2.800 |
| Viagens (média mensal) | R$ 1.500 |
| Outros | R$ 1.300 |
| Sobra no fim do mês | cerca de R$ 500 |
2. Nenhuma linha é luxo absurdo
Olhe a tabela de novo. Não tem Ferrari, iate nem relógio de grife. Tem escola, plano de saúde, financiamento, carro e uma viagem por ano. É o pacote padrão de quem “chegou lá”, e é exatamente por isso que é tão difícil de enxergar como problema.
O Financial Samurai escreveu sobre isso em um dos textos mais lidos do blog, sobre famílias americanas que ganham US$ 500 mil por ano e mal fecham o mês. A lógica é a mesma aqui: quando a renda sobe, o padrão sobe junto, uma decisão razoável de cada vez. Ninguém decide gastar tudo. Simplesmente acontece.
3. O problema é o custo fixo de longo prazo
O mais perigoso nesse orçamento não é o tamanho dos gastos. É o prazo deles. Quase tudo é compromisso de anos:
- Financiamento: 20 a 30 anos de parcela, que chega antes de qualquer aporte.
- Escola: cerca de 15 anos por filho, do berçário ao ensino médio, com reajuste acima da inflação.
- Carro: trocado a cada três anos, e cada troca traz uma parcela nova.
Gasto variável se corta em uma semana. Gasto fixo de longo prazo exige vender imóvel, trocar filho de escola, mudar de vida. Por isso, a decisão que mais importa não é cortar o café: é o tamanho dos compromissos que você assina quando a renda sobe.
4. Tudo depende de um CPF
Toda essa estrutura se apoia em uma única renda: um emprego, uma pessoa. Se essa renda para por doença, demissão ou crise na empresa, o dinheiro guardado cobre poucos meses. Com R$ 36 mil de custo mensal, cada ano de proteção exige mais de R$ 430 mil investidos.
É a diferença entre renda e riqueza. Essa família está entre as de maior renda do país, mas não tem liberdade nenhuma. Ela precisa trabalhar no mês que vem para pagar o mês que vem.
5. Onde o dinheiro costuma vazar
Quando eu olho orçamentos de famílias com renda alta, os vazamentos se repetem:
- Juros do financiamento que nunca foram renegociados. A portabilidade para outro banco pode reduzir anos de parcela.
- Seguros em dobro: cartão, conta e financiamento às vezes já incluem coberturas pagas de novo por fora.
- Tarifas e anuidades de pacotes e cartões cujos benefícios ninguém usa.
- Assinaturas esquecidas de streaming, aplicativos e academias.
- Gastos anuais que viram surpresa: IPVA, IPTU, matrícula e material escolar, que deveriam ser provisionados todo mês.
- Taxas na carteira: previdência e fundos caros corroem o pouco que sobra. Veja as taxas da previdência privada.
6. A saída: primeiro o aporte, depois o padrão
A regra que resolve a maior parte do problema é inverter a ordem. Em vez de investir o que sobra, decida o aporte primeiro e trate como conta fixa, paga no dia do salário. O orçamento da casa é o que fica depois.
Para essa família, travar o padrão em R$ 30 mil por mês liberaria cerca de R$ 6 mil de aporte mensal. Com juro real de 6% ao ano, em dez anos isso vira perto de R$ 975 mil em valores de hoje. É a diferença entre depender do salário para sempre e chegar ao primeiro milhão antes dos filhos saírem da escola.
E a cada aumento de renda, uma regra simples: metade vai para o aporte antes de qualquer mudança no estilo de vida. O padrão sobe, mas nunca mais rápido que o patrimônio.
ACORDA: quatro perguntas para o orçamento da sua casa
- Quanto sobrou, de verdade, nos últimos três meses? Olhe o extrato, não a intenção.
- Quanto dos seus gastos é compromisso de mais de cinco anos?
- Por quantos meses a família se mantém se a renda parar?
- O aporte sai no dia do salário ou no fim do mês? Se é no fim do mês, ele quase nunca sai.
A sua carteira está ajudando ou atrapalhando?
Quando sobra pouco, cada real investido precisa trabalhar direito. Me mande a sua carteira e eu devolvo a conta: quanto ela custa por ano e quanto isso tira do seu patrimônio. Você recebe a conta, não uma oferta de produto.
Fontes
- INSS e IR 2026 sobre salário de R$ 50 mil: teto de R$ 8.475,55 e tabela progressiva mensal com alíquota de 27,5% e parcela a deduzir de R$ 908,73.
- Orçamento e projeção de aporte: simulação ilustrativa, elaboração própria.
- Inspiração: Financial Samurai, “Scraping By On $500,000 A Year: Why It’s So Hard To Escape The Rat Race”.